چرا فروش محصول محلی سود دارد، اما آخر ماه پولی برایت نمیماند؟
راهنمای قیمتگذاری برای تولیدکنندگان و فروشندگان عسل، برنج، روغن، لبنیات، ترشی و محصولات خانگی؛ محاسبه هزینه پنهان، بستهبندی، ضایعات، سود واقعی و نمایش شفاف قیمت به مشتری.
🗓 ۴ آبان ۱۴۰۵ · ⏱ ۹ دقیقه مطالعه
ممکن است هر روز سفارش داشته باشی، چند بار در هفته محصول بفروشی و حتی مشتریهای ثابتی هم پیدا کرده باشی؛ اما وقتی دخلوخرج ماه را حساب میکنی، میبینی پولی که انتظار داشتی باقی نمانده است.
اولین حدس معمولاً این است که قیمت خرید مواد اولیه بالا رفته یا مشتریها کمتر پول میدهند. اما گاهی مشکل جای دیگری است: بخشی از هزینهها اصلاً در قیمت فروش دیده نشدهاند.
ظرف و لیبل، زمان آمادهسازی، رفتوآمد برای تهیه مواد، شکستگی شیشه، محصول برگشتی، هزینه ارسال، تخفیف و حتی زمانی که صرف پاسخگویی به مشتری میکنی، همگی میتوانند روی سود واقعی اثر بگذارند.
این مقاله برای فروشندههایی نوشته شده که عسل، برنج، روغن، لبنیات، ترشی، مربا، ادویه، سبزی خشک، شیرینی یا محصولات خانگی میفروشند. هدف این است که بفهمی قیمت هر محصول از چه بخشهایی تشکیل میشود و چطور آن را طوری نمایش بدهی که مشتری هم بتواند راحتتر مقایسه کند.
اشتباه اول: قیمت خرید را با قیمت تمامشده اشتباه گرفتن
فرض کن یک شیشه مربا را با هزینه مواد اولیه ۹۰ هزار تومان تولید میکنی. اگر آن را ۱۲۰ هزار تومان بفروشی، ممکن است تصور کنی ۳۰ هزار تومان سود کردهای.
اما آیا شیشه، درب، برچسب، گاز یا برق، زمان پخت، شستوشو، ضایعات و هزینه تحویل را هم حساب کردهای؟
قیمت خرید یا هزینه مواد اولیه فقط یک بخش از هزینه محصول است. برای محاسبه دقیقتر باید هزینههایی را که برای آماده کردن و رساندن محصول به مشتری صرف میشوند نیز وارد حساب کنی.
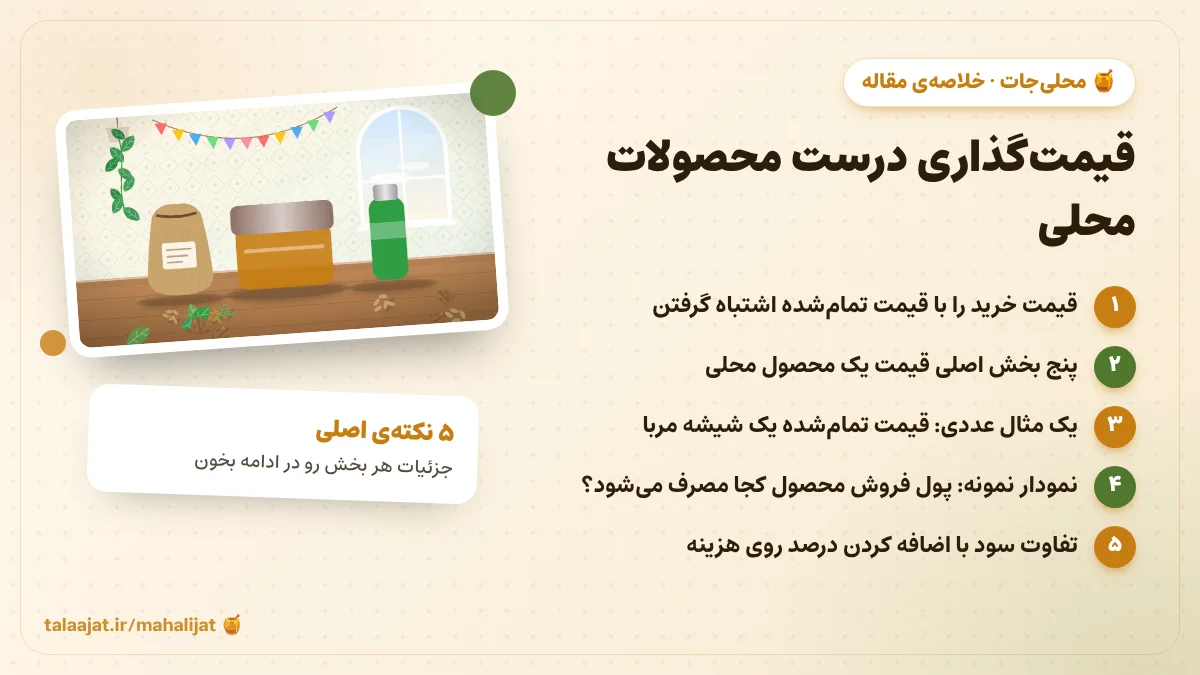
پنج بخش اصلی قیمت یک محصول محلی
| بخش هزینه | مثال برای فروش مربا | مثال برای فروش برنج |
|---|---|---|
| مواد اولیه | میوه، شکر و افزودنیهای مجاز | خرید برنج خام |
| بستهبندی | شیشه، درب، لیبل و کارتن | کیسه، دوخت و برچسب |
| زمان و نیروی کار | شستوشو، پخت و پرکردن | پاکسازی، توزین و بستهبندی |
| هزینههای جانبی | انرژی، نظافت و استهلاک | انبار، حمل و جابهجایی |
| ضایعات و ریسک | محصول خراب یا شکستگی | افت وزن، پارگی یا برگشت |
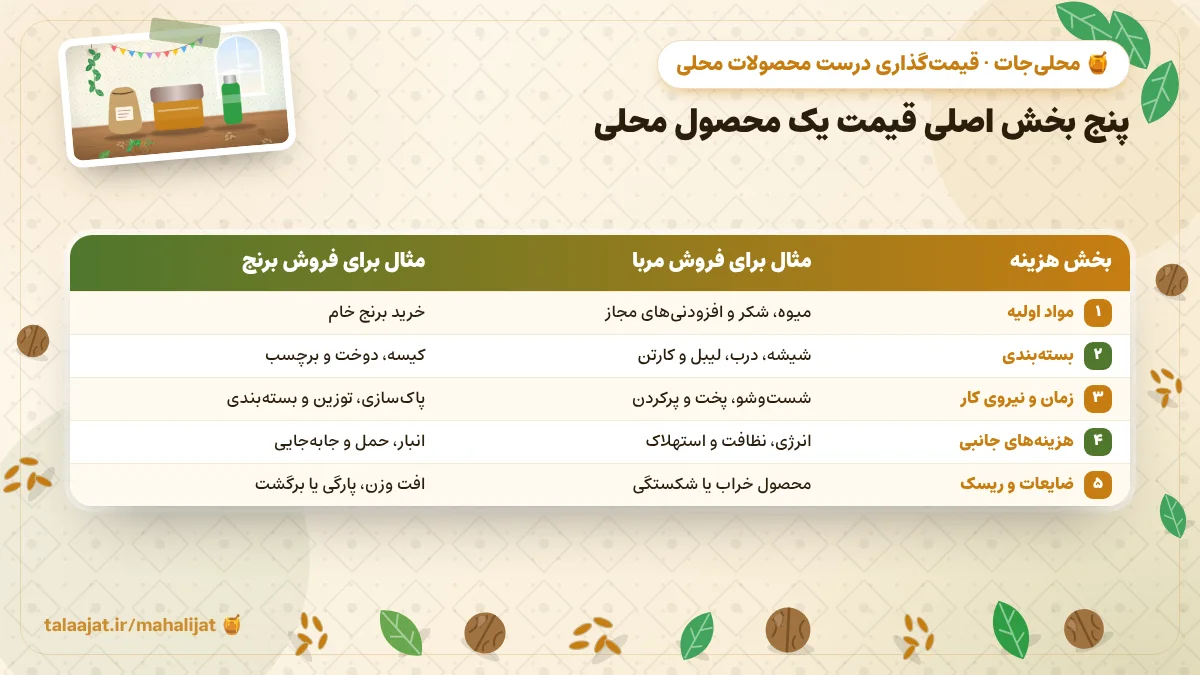
هزینه ارسال را هم باید متناسب با مدل فروش حساب کنی. اگر ارسال را مشتری جداگانه پرداخت میکند، آن را با هزینه خود محصول قاطی نکن؛ اگر ارسال رایگان اعلام میکنی، هزینه آن در نهایت از جایی پرداخت میشود و باید در محاسباتت دیده شود.
یک مثال عددی: قیمت تمامشده یک شیشه مربا
اعداد این مثال فرضیاند و قیمت بازار محسوب نمیشوند. فرض کن یک کارگاه خانگی برای تولید یک شیشه مربا، هزینههای زیر را دارد:
| مورد | هزینه فرضی |
|---|---|
| میوه، شکر و مواد اولیه | ۹۰٬۰۰۰ تومان |
| شیشه و درب | ۱۸٬۰۰۰ تومان |
| لیبل و سهم کارتن | ۷٬۰۰۰ تومان |
| انرژی و مواد مصرفی | ۵٬۰۰۰ تومان |
| دستمزد آمادهسازی | ۱۵٬۰۰۰ تومان |
| سهم ضایعات و هزینههای جانبی | ۱۰٬۰۰۰ تومان |
| قیمت تمامشده | ۱۴۵٬۰۰۰ تومان |
اگر محصول را ۱۶۰ هزار تومان بفروشی، اختلاف قیمت فروش و هزینه تمامشده ۱۵ هزار تومان است؛ نه ۷۰ هزار تومان که با کم کردن مواد اولیه از قیمت فروش به نظر میرسید.
این اختلاف هنوز باید در کنار هزینههای ثابت کسبوکار، مالیات و سایر تعهدات احتمالی بررسی شود.
نمودار نمونه: پول فروش محصول کجا مصرف میشود؟
نمودار زیر فقط یک مدل آموزشی برای فهم اجزای قیمت است. درصدهای واقعی به نوع محصول، حجم تولید، منطقه، روش بستهبندی و ساختار هزینه هر فروشنده بستگی دارند.
نکته اصلی نمودار این نیست که همه باید دقیقاً همین درصدها را داشته باشند؛ نکته این است که قیمت فروش را نباید فقط با نگاه کردن به فاکتور خرید مواد اولیه تعیین کرد.
تفاوت سود با اضافه کردن درصد روی هزینه
دو روش محاسبه را با هم اشتباه نگیر:
روش اول: افزایش روی هزینه (Markup)
اگر هزینه محصول ۲۰۰ هزار تومان باشد و ۲۵ درصد روی آن اضافه کنی:
قیمت فروش = ۲۰۰٬۰۰۰ × ۱٫۲۵ = ۲۵۰٬۰۰۰ تومان
سود ناخالص ۵۰ هزار تومان میشود؛ یعنی ۲۰ درصد قیمت فروش.
روش دوم: حاشیه سود از قیمت فروش (Gross Margin)
اگر بخواهی حاشیه سود ناخالص ۲۵ درصد باشد:
قیمت فروش = ۲۰۰٬۰۰۰ ÷ (۱ − ۰٫۲۵) = ۲۶۶٬۶۶۷ تومان
در این روش، سود ناخالص حدود ۶۶٬۶۶۷ تومان است و برابر ۲۵ درصد قیمت فروش میشود.
هیچکدام بهخودیخود «بهترین روش» نیست؛ مهم این است که بدانی داری کدام را محاسبه میکنی. همچنین سود ناخالص با سود خالص کسبوکار تفاوت دارد، چون هنوز ممکن است هزینههای ثابت، مالیات و سایر هزینهها باقی مانده باشند.
قیمتگذاری محصولات وزنی؛ جایی که ابهام مشتری زیاد میشود
برای محصولاتی مثل برنج، عسل، حبوبات، خشکبار، ادویه و سبزی خشک، قیمت باید همراه با واحد فروش نمایش داده شود.
مثلاً نوشتن «۳۲۰ هزار تومان» کافی نیست. مشتری باید بداند این مبلغ برای یک کیلو است، بسته ۵۰۰ گرمی است یا یک ظرف مشخص.
| محصول | شکل فروش | اطلاعات ضروری |
|---|---|---|
| عسل | شیشهای یا وزنی | وزن خالص، قیمت هر بسته یا کیلو |
| برنج | کیلویی یا کیسهای | قیمت هر کیلو، وزن کیسه |
| روغن | بطری یا دبه | حجم یا وزن، قیمت هر واحد |
| ادویه | بستهای یا فله | وزن خالص، قیمت بسته یا کیلو |
| ترشی | شیشهای | وزن خالص، حجم ظرف در صورت نیاز |
| لبنیات | ظرفی یا وزنی | وزن، شرایط نگهداری و تاریخ تولید |
اگر چند اندازه بسته داری، قیمت همه گزینهها را کنار هم نمایش بده. این کار باعث میشود مشتری بدون چند بار پرسیدن، تفاوت بستهها را ببیند.
چرا قیمت ارزان همیشه فروش بیشتری نمیآورد؟
مشتری ممکن است دو شیشه عسل را با قیمتهای متفاوت ببیند. اگر هیچ اطلاعاتی درباره وزن، منطقه، نوع محصول، بستهبندی یا مشخصات قابل تأیید وجود نداشته باشد، مقایسه فقط بر اساس عدد قیمت انجام میشود.
اما وقتی مشخصات کاملتر باشند، مشتری میتواند انتخاب آگاهانهتری داشته باشد.
برای فروشنده هم این موضوع مهم است: اگر محصول تو بستهبندی بهتر، وزن متفاوت یا هزینه آمادهسازی بیشتری دارد، باید بتوانی این تفاوت را روشن توضیح بدهی؛ نه اینکه صرفاً قیمت بالاتر را اعلام کنی.
سه سطح قیمت برای یک محصول طراحی کن
اگر امکان تولید یا بستهبندی در اندازههای مختلف را داری، میتوانی سه گزینه تعریف کنی. این کار باید با هزینه واقعی و ظرفیت تولید هماهنگ باشد.
گزینه اقتصادی: بسته کوچکتر برای مشتریای که میخواهد ابتدا محصول را امتحان کند.
گزینه خانوادگی: وزن متوسط یا بسته بزرگتر با قیمت کل مناسبتر، اگر هزینه بستهبندی و تولید اجازه بدهد.
گزینه هدیه: بستهبندی ویژه، کارت معرفی محصول یا جعبه مناسب هدیه با قیمتگذاری جداگانه.
برای نمونه، یک تولیدکننده عسل میتواند شیشههای ۲۵۰، ۵۰۰ و ۱۰۰۰ گرمی داشته باشد. فروشنده برنج میتواند بسته ۵ کیلویی، ۱۰ کیلویی و کیسه عمده تعریف کند. لازم نیست تخفیف حجمی بدهی؛ فقط باید قیمت هر گزینه روشن باشد.
تخفیف را از جیب سودت پرداخت نکن
قبل از اعلام تخفیف، قیمت تمامشده و حداقل قیمت قابل قبول را بدان. گاهی فروشنده برای جذب سفارش، تخفیف میدهد اما فراموش میکند هزینه بستهبندی، ارسال یا کارمزد پرداخت را هم حساب کند.
برای هر محصول سه عدد را در فایل داخلی خودت ثبت کن:
- قیمت تمامشده واقعی
- قیمت فروش معمول
- حداقل قیمت مجاز برای تخفیف
حداقل قیمت تخفیف را بر اساس هزینهها و سود مورد نیاز کسبوکار تعیین کن. یک تخفیف که سفارش بیشتری میآورد اما در هر سفارش زیان ایجاد میکند، الزاماً اتفاق خوبی نیست.
قیمتها را چطور بهروز نگه داریم؟
برای محصولاتی که قیمت مواد اولیه آنها نوسان دارد، قیمت قدیمی میتواند هم مشتری را ناراضی کند و هم سود فروشنده را از بین ببرد.
یک روال ساده بساز:
- قیمت خرید مواد اولیه را در زمان تأمین ثبت کن.
- هزینه بستهبندی را جداگانه نگه دار.
- هزینه تمامشده هر محصول را با هر تغییر مهم دوباره محاسبه کن.
- قیمت محصولات پرفروش را مرتب بازبینی کن.
- قیمت نمایشدادهشده را با موجودی واقعی هماهنگ نگه دار.
- اگر قیمت یک محصول موقتاً مشخص نیست، بهجای نمایش عدد قدیمی، روش استعلام را واضح بنویس.
مشتری چطور باید قیمت محصولاتت را ببیند؟
تصور کن مشتری وارد صفحه فروشگاهت شده و میخواهد بین سه نوع عسل، دو مدل برنج و چند ادویه انتخاب کند. اگر قیمتها در استوریهای قدیمی، پیامهای واتساپ و عکسهای پراکنده باشند، مقایسه سخت میشود.
یک فهرست منظم میتواند برای هر محصول این اطلاعات را کنار هم نمایش دهد:
- نام و دستهبندی
- عکس واقعی
- توضیح کوتاه و مشخصات
- وزن یا حجم
- قیمت هر بسته یا هر کیلو
- گزینههای مختلف بستهبندی
- روش ارتباط و ثبت سفارش
این همان نقطهای است که منوی دیجیتال برای فروشنده محصولات محلی کاربرد پیدا میکند. بهجای اینکه هر بار عکس و قیمت جداگانه بفرستی، لینک یک ویترین آنلاین را ارسال میکنی و مشتری همه گزینهها را یکجا میبیند.
برای آشنایی بیشتر با ساختار چنین ویترینی، مقاله منوی دیجیتال محصولات محلی؛ فروش عسل، روغن و برنج با واتساپ را بخوان.
تمرین عملی: قیمت یک محصولت را دوباره محاسبه کن
یک محصول پرفروش انتخاب کن؛ مثلاً یک شیشه عسل، یک بسته سبزی خشک یا یک کیسه برنج.
این جدول را تکمیل کن:
| ردیف | هزینه | مبلغ واقعی |
|---|---|---|
| ۱ | مواد اولیه یا خرید محصول | … |
| ۲ | ظرف و بستهبندی | … |
| ۳ | زمان و دستمزد | … |
| ۴ | انرژی و هزینههای جانبی | … |
| ۵ | ضایعات و مرجوعی احتمالی | … |
| ۶ | سهم هزینه ارسال یا آمادهسازی | … |
| جمع هزینهها | … |
بعد قیمت فروش فعلی را کنار قیمت تمامشده بگذار. اگر اختلاف کم است، بررسی کن کدام هزینه را فراموش کردهای. اگر قیمت بازار اجازه افزایش نمیدهد، بهجای فروش با زیان، اندازه بسته، روش تأمین یا فرآیند تولید را بازبینی کن.
جمعبندی: قیمت خوب، قیمتی است که هم برای مشتری روشن باشد هم برای فروشنده صرف کند
قیمتگذاری محصولات محلی فقط انتخاب یک عدد نیست. باید هزینه مواد اولیه، بستهبندی، زمان، ضایعات، ارسال و سود مورد انتظار را بشناسی. بعد همان قیمت را با واحد مشخص و اطلاعات کافی به مشتری نمایش بدهی.
اگر فروشندهای و هنوز قیمتها را در چند عکس و پیام پراکنده اعلام میکنی، احتمالاً بخشی از زمانت صرف پاسخگویی تکراری میشود و مشتری هم برای مقایسه گزینهها سردرگم میماند.
در محلیجات میتوانی برای محصولاتت یک منوی دیجیتال بسازی، دستهبندی و وزنهای مختلف را تعریف کنی و قیمت هر محصول را در کنار عکس و توضیحاتش نمایش بدهی. هر زمان قیمت را تغییر دادی، همان فهرست را بهروز کن و لینک ثابت منو را برای مشتری بفرست.
پرسشهای پرتکرار
قیمت تمامشده محصول چیست؟
مجموع هزینههایی است که برای تهیه، آمادهسازی و رساندن محصول به مرحله فروش پرداخت میکنی؛ از مواد اولیه و بستهبندی تا دستمزد و هزینههای جانبی مرتبط.
چقدر سود روی محصولات محلی بگذاریم؟
درصد ثابتی برای همه محصولات وجود ندارد. نوع محصول، رقابت، ضایعات، گردش موجودی، هزینههای ثابت و قدرت خرید مشتری باید بررسی شوند.
تفاوت حاشیه سود و افزایش روی هزینه چیست؟
افزایش روی هزینه درصدی است که به بهای تمامشده اضافه میکنی؛ حاشیه سود درصد سود از قیمت فروش است. این دو عدد برابر نیستند.
قیمت محصولات فلهای را چطور نمایش دهیم؟
قیمت هر کیلو یا واحد استاندارد را واضح بنویس و حداقل وزن سفارش را هم مشخص کن. اگر وزنهای آماده داری، قیمت هر بسته را جداگانه نمایش بده.
اگر قیمت مواد اولیه مرتب تغییر کند چه کنیم؟
هزینه تمامشده را در هر نوبت تأمین یا هنگام تغییر محسوس قیمتها بازبینی کن و قیمت منو را با موجودی و هزینه جدید هماهنگ نگه دار.
آیا منوی دیجیتال قیمتها را خودش بهروز میکند؟
قیمت باید توسط فروشنده یا از طریق امکانات پنل مدیریت بهروز شود. مزیت منو این است که اطلاعات در یک محل متمرکز قرار میگیرد و لازم نیست قیمت را در چندین عکس و پیام جداگانه اصلاح کنی.
نوع، وزن و قیمت؛ با محلییاب و سفارش در واتساپ.