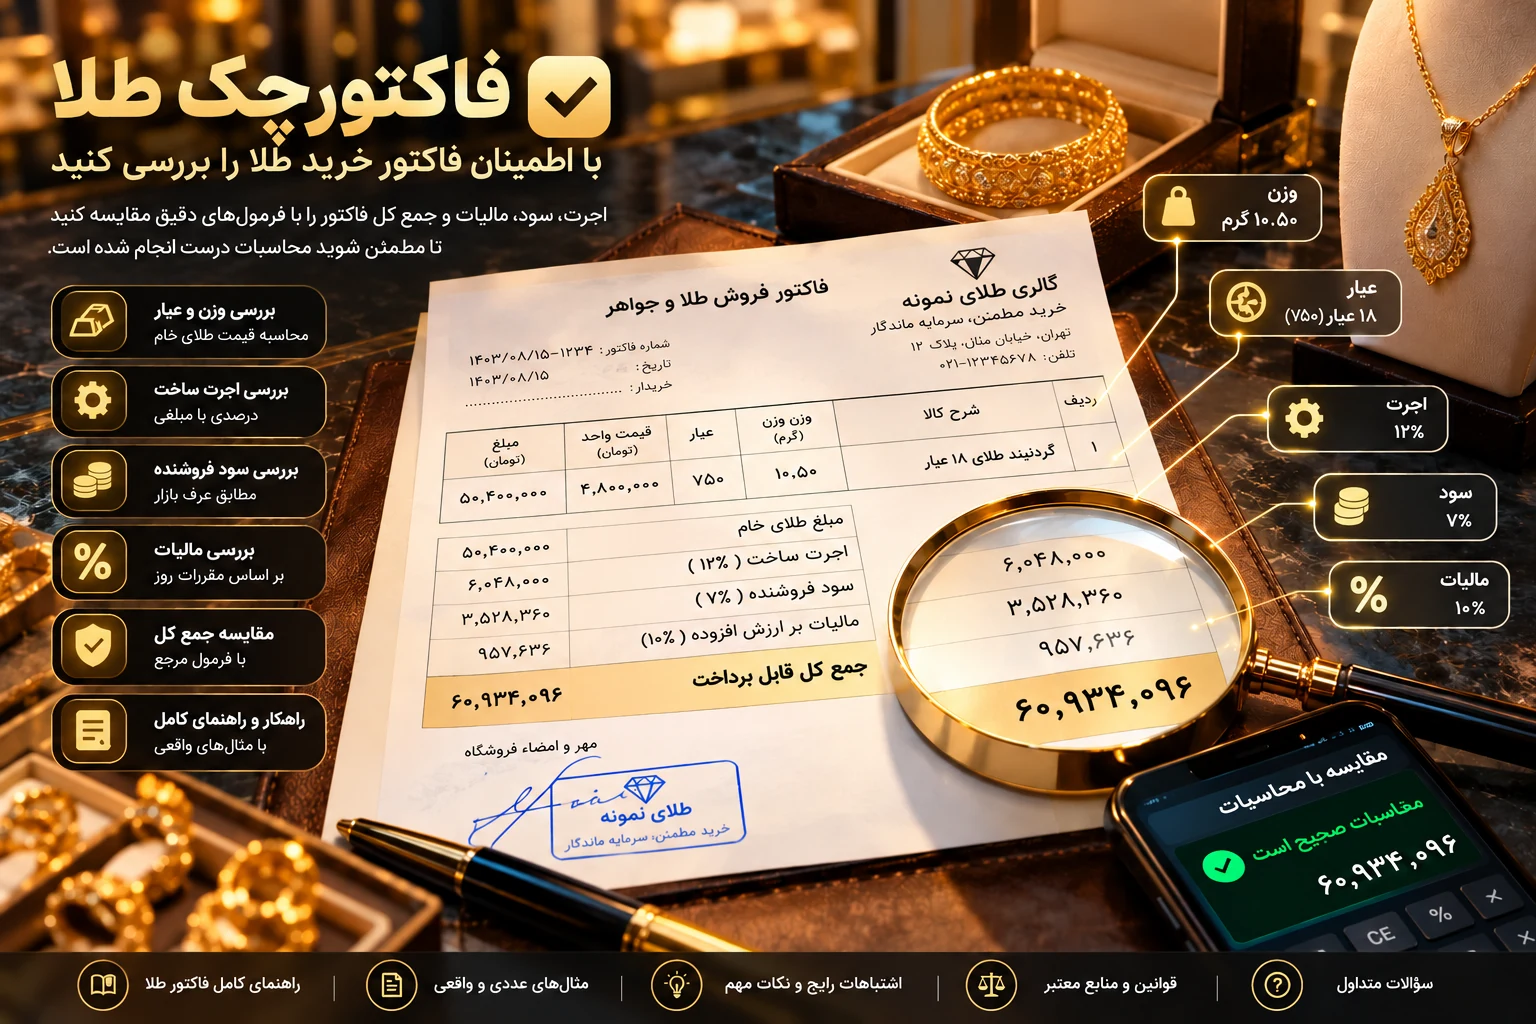
🧾 بررسی فاکتور طلا آنلاین؛ راهنمای اجرت، سود و مالیات
فاکتور خرید طلا را با وزن، نرخ مبنا، اجرت، سود و مالیات بررسی کنید؛ اختلاف جمع ردیفها را ببینید و راهنمای جامع خرید آگاهانه را بخوانید.
عددها رو وارد کن…
⚖️ نتیجهها برآورد ریاضی با فرمولهای رایج و نرخهای نمایشی هستن، نه قیمت رسمی، مبنای معامله یا توصیهی مالی. شرایط استفاده
وقتی یک انگشتر، زنجیر، دستبند یا گوشواره میخری، مبلغ نهایی فقط حاصل ضرب وزن در قیمت هر گرم نیست. عیار، نرخ مبنای محاسبه، اجرت ساخت، سود فروشنده، مالیات قانونی، سنگ و متعلقات و حتی شیوهی گرد کردن اعداد میتوانند روی جمع فاکتور اثر بگذارند. این راهنما کمک میکند اجزای فاکتور را جداگانه بخوانی، محاسبه را دوباره انجام بدهی و اگر اختلافی دیدی، قبل از نتیجهگیری سؤال دقیقتری از فروشنده بپرسی.
۱. چرا بررسی فاکتور طلا مهم است؟
طلا کالایی با ارزش بالا و قیمت متغیر است؛ بنابراین یک اشتباه کوچک در وزن، نرخ هر گرم یا مبنای محاسبهی اجرت میتواند اختلاف مالی قابل توجهی ایجاد کند. هدف از بررسی فاکتور این نیست که هر تفاوتی را تخلف بدانیم یا فروشنده را متهم کنیم. هدف، تبدیل یک عدد نهایی به اجزای روشن و قابل توضیح است. وقتی بدانیم مبلغ طلا، اجرت، سود، مالیات و متعلقات هرکدام چطور محاسبه شدهاند، میتوانیم فاکتور را با همان اطلاعات دوباره حساب کنیم.
فاکتورچک طلاجات برای مقایسهی عددهایی که وارد میکنی با یک الگوی محاسباتی طراحی شده است. این ابزار جای فاکتور رسمی، نظر کارشناس، استعلام صنفی یا بررسی حقوقی را نمیگیرد. نتیجهی آن به کیفیت اطلاعات ورودی وابسته است؛ اگر وزن اشتباه وارد شود یا نرخ روز را بهجای نرخ زمان خرید وارد کنی، خروجی هم برای همان دادههای نادرست محاسبه خواهد شد. به همین دلیل، ابتدا تاریخ معامله و اعداد درجشده در فاکتور را یادداشت کن و بعد از ماشینحساب استفاده کن.
سه سؤال ساده شروع خوبی است: نخست، آیا وزن و عیار دقیقاً همان چیزی است که در فاکتور نوشته شده؟ دوم، آیا نرخ مورد استفاده با تاریخ و توافق معامله سازگار است؟ سوم، آیا اجرت، سود، مالیات و هزینههای اضافی جداگانه مشخص شدهاند؟ اگر جواب هر سه روشن باشد، بخش زیادی از ابهامها از بین میرود. اگر پاسخ روشن نیست، قبل از قضاوت، توضیح و مدرک تکمیلی بخواه.
۲. اجزای اصلی فاکتور خرید طلا
یک فاکتور خوانا باید به خریدار امکان بدهد کالا، فروشنده و مبلغ پرداختی را تشخیص دهد. بسته به نوع معامله و الزامات جاری، اطلاعات شناسایی واحد صنفی، تاریخ، شرح کالا، وزن، عیار یا مشخصات محصول، قیمتها و اجزای مبلغ اهمیت دارند. شکل فاکتور ممکن است کاغذی یا الکترونیکی باشد؛ اما صرف ظاهر مرتب یا داشتن مهر بهتنهایی اصالت کالا یا درستی محاسبه را ثابت نمیکند.
- مشخصات فروشنده: نام واحد، اطلاعات تماس و نشانی یا شناسههای مورد نیاز باید بهاندازهای روشن باشند که بتوانی واحد را پیگیری کنی.
- تاریخ معامله: برای فهم نرخ مبنا و بررسی مقرراتی که در زمان خرید معتبر بودهاند، تاریخ را ثبت کن.
- شرح کالا: نوع محصول، تعداد، طرح یا مشخصات متمایزکننده باید روشن باشد؛ برای چند قلم کالا بهتر است هر قلم جداگانه درج شود.
- وزن: مشخص کن وزن اعلامشده مربوط به کل قطعه است یا وزن فلز طلا پس از کسر اجزای غیرطلا. دربارهی سنگ و قطعات دیگر سؤال کن.
- عیار: عیار یا نشان استاندارد مرتبط با محصول باید با ادعای فروشنده و اطلاعات درجشده هماهنگ باشد.
- قیمت مبنا: واحد پول و مبنای نرخ، مثلاً قیمت هر گرم طلای ۱۸ عیار، باید واضح باشد.
- اجرت ساخت: معلوم شود مبلغ اجرت ثابت است، بهازای هر گرم محاسبه شده یا درصدی از ارزش طلاست.
- سود، حقالعمل و مالیات: اجزای مشمول و مبلغ هرکدام را جداگانه بررسی کن؛ عنوانها نباید مبهم یا دوبارهشماری شده باشند.
- سنگ و متعلقات: اگر هزینهی سنگ، مروارید، قطعات جانبی یا خدمات دیگری وجود دارد، شرح و مبلغ آن را بخواه.
- جمع کل و روش پرداخت: جمع ردیفها را با مبلغ نهایی و مبلغ پرداختشده تطبیق بده.
همهی این اطلاعات الزاماً در هر نوع فاکتور و برای هر نوع کالا دقیقاً با یک قالب ثابت ظاهر نمیشوند؛ الزامات صدور صورتحساب ممکن است با نوع فروش و مقررات روز تفاوت داشته باشد. برای همین، این فهرست یک چکلیست عملی است، نه ادعای فهرست کامل قانونی برای همهی شرایط. برای مقررات جاری، به [سازمان امور مالیاتی](https://www.intamedia.ir/) و [اتحادیهی طلا و جواهر تهران](https://www.estjt.ir/) مراجعه کن.
۳. فرمول کلی برای بازبینی مبلغ
برای بازبینی ریاضی، معامله را به چند جزء جدا کن. در سادهترین مدل، ارزش فلز طلا از وزن قابل محاسبه ضربدر نرخ متناسب با عیار به دست میآید. سپس اجرت ساخت، سود یا حقالعمل طبق مبنای درجشده و مالیات مربوط به اجزای مشمول اضافه میشود. اگر سنگ یا متعلقات جداگانه قیمتگذاری شدهاند، باید روشن باشد که در کدام ردیف آمدهاند تا دوباره شمرده نشوند.
الگوی مفهومی: ارزش طلای قابل محاسبه + اجرت ساخت + سود یا حقالعمل + مالیات قانونی بر اجزای مشمول + هزینههای شفاف و مورد توافق = مبلغ نهایی قابل مقایسه.
این رابطه یک چارچوب بازبینی است، نه نسخهی حقوقی یا تجاری یکسان برای همهی محصولات. قرارداد، نوع کالا، ساختار فاکتور و مقررات جاری ممکن است جزئیات را تغییر دهند. برای نمونه، اگر اجرت بهصورت مبلغ ثابت اعلام شده باشد، نباید همان اجرت را بار دیگر به شکل درصدی اضافه کرد. اگر مبلغ مالیات از قبل در مبلغ یک ردیف لحاظ شده، باید از دوبارهشماری آن جلوگیری کرد. اگر سنگ در قیمت کل قطعه مستتر است، افزودن دوبارهی همان هزینه به جمع کل، مبلغ را مصنوعی بالا میبرد.
روش امن این است که کنار هر عدد یک برچسب بنویسی: «از فاکتور»، «از توافق»، «از نرخ ثبتشده در زمان خرید» یا «محاسبهی خودم». این کار به تو نشان میدهد کدام اعداد مستند هستند و کدام صرفاً برآورد. ابزار فاکتورچک برای مقایسهی عددی مفید است؛ برای محاسبهی جداگانهی قیمت طلای نو هم میتوانی از ماشینحساب قیمت طلای نو استفاده کنی. اگر قصد فروش طلای قدیمی را داری، نتیجهی خرید طلای نو را با ابزار محاسبهی فروش طلای دستدوم اشتباه نگیر؛ این دو معامله مبنا و هزینههای متفاوتی دارند.
۴. وزن، واحد و عیار را درست بخوان
وزن یکی از حساسترین ورودیهاست. در فاکتور معمولاً وزن بر حسب گرم نوشته میشود، اما ممکن است خریدار عدد را از نمایشگر ترازو، برچسب کالا یا توضیح شفاهی بردارد. ابتدا واحد را بررسی کن. عددی که بر حسب گرم است نباید بهعنوان مثقال یا واحد دیگری وارد شود. اگر چند قطعه در یک ردیف جمع شدهاند، بررسی کن آیا وزن هر قطعه و وزن مجموع با هم سازگارند.
در جواهرات دارای سنگ، وزن کل قطعه لزوماً برابر وزن طلای خالص یا حتی وزن فلز طلا نیست. باید از فروشنده بپرسی عدد ثبتشده چه چیزی را اندازه میگیرد. در برخی محصولات، سنگها و متعلقات وزن و ارزش جداگانه دارند؛ در بعضی دیگر قیمتگذاری به شکل متفاوتی انجام میشود. بدون دانستن روش قیمتگذاری، کسر کردن وزن تخمینی سنگ از وزن کل میتواند نتیجهی اشتباه بسازد.
عیار نشان میدهد چه نسبتی از آلیاژ، طلاست. طلای ۱۸ عیار در مقیاس هزارگانه معمولاً با عدد ۷۵۰ شناخته میشود؛ یعنی سهم اسمی طلا ۷۵۰ از ۱۰۰۰ بخش است. این به معنای آن نیست که هر قطعهای با ادعای ۱۸ عیار بدون آزمایش معتبر است؛ نشان، استاندارد، وضعیت کالا و روش سنجش همچنان اهمیت دارند. عیارهای دیگر مانند ۱۴، ۲۱ یا ۲۲ عیار در بازارهای مختلف دیده میشوند و باید نرخ مبنا متناسب با عیار واقعی باشد.
اگر نرخ مرجع برای طلای ۱۸ عیار اعلام شده اما محصول عیار دیگری دارد، باید نرخ بهطور درست تبدیل شود. در یک محاسبهی ساده و نظری، نرخ متناسب با عیار از ضرب نرخ ۱۸ عیار در نسبت عیار محصول به ۷۵۰ به دست میآید؛ با این حال، برای معاملهی واقعی، شیوهی اعلام نرخ و قواعد صنفی مرتبط را بررسی کن. وزن، عیار و نرخ هر گرم سه ورودی جدا هستند؛ هیچکدام را برای جبران اشتباه دیگری تغییر نده.
نمونه: فرض کن قطعهای ۴ گرم وزن دارد و برای مثال آموزشی، نرخ هر گرم طلای ۱۸ عیار ۴٬۰۰۰٬۰۰۰ تومان فرض شده است. ارزش نظری فلز در این مثال برابر ۱۶٬۰۰۰٬۰۰۰ تومان میشود؛ این عدد هنوز شامل اجرت، سود، مالیات یا هزینههای دیگر نیست. اعداد صرفاً فرضیاند و قیمت جاری بازار محسوب نمیشوند.
۵. قیمت مبنا و زمان معامله
یکی از خطاهای پرتکرار، مقایسهی فاکتور قدیمی با نرخ لحظهای امروز است. نرخ طلا در طول روز و در طول هفته تغییر میکند؛ بنابراین قیمت کنونی بهتنهایی ثابت نمیکند که مبلغ معاملهی گذشته اشتباه بوده است. برای بررسی دقیقتر، تاریخ و در صورت امکان ساعت معامله، رسید پرداخت، پیام تأیید قیمت یا هر مدرکی را که مبنای توافق را روشن میکند کنار فاکتور نگه دار.
نرخهای وبسایتها ممکن است از نظر زمان بهروزرسانی، منبع داده، نوع نرخ خرید یا فروش و تعریف عیار تفاوت داشته باشند. همیشه بررسی کن که نرخ نمایشدادهشده برای طلای ۱۸ عیار است یا برای مثقال، آبشده یا نوع دیگری از محصول. همچنین روشن کن عدد مربوط به خرید از مشتری است یا فروش به مشتری. این دو نرخ لزوماً یکسان نیستند.
اگر نرخ زمان خرید را نداری، نتیجه را «مقایسه با نرخ امروز» بنام، نه «محاسبهی قطعی اشتباه فاکتور». این تمایز کوچک از نتیجهگیری نادرست جلوگیری میکند. در فاکتورچک، نرخ زنده برای مقایسهی تقریبی مفید است، اما برای رسیدگی به یک اختلاف قدیمی بهتر است نرخ مستند زمان معامله را وارد کنی، اگر امکانش وجود دارد.
برای کنترل کیفیت نرخها، تاریخ بهروزرسانی و توضیحات منبع را ببین. اگر اختلاف چشمگیر است، دو یا چند منبع معتبر را با یک زمان مقایسه کن؛ مقایسهی یک نرخ مربوط به صبح با نرخ دیگری مربوط به عصر میتواند تفاوتی بسازد که به فاکتور ربطی ندارد. هیچ نرخ اینترنتی را بدون بررسی شرایط معامله، مبنای نهایی دعوای مالی قرار نده.
۶. اجرت ساخت چیست و چطور بررسی میشود؟
اجرت ساخت مبلغی است که در ارتباط با طراحی، ساخت، پرداختکاری و کار انجامشده روی مصنوع طلا دریافت میشود. اجرت میتواند با توجه به پیچیدگی طرح، روش ساخت، ظرافت، برند، تعداد قطعات، تکنیک تولید و سیاست قیمتگذاری متفاوت باشد. دو قطعه با وزن مشابه ممکن است اجرت یکسانی نداشته باشند؛ بنابراین مقایسهی صرف وزن، برای قضاوت دربارهی گران یا ارزان بودن کافی نیست.
از فروشنده بپرس اجرت به چه شکلی محاسبه شده است: مبلغ ثابت برای کل قطعه، مبلغ بهازای هر گرم، درصدی از ارزش طلا یا شیوهی دیگری که در فاکتور توضیح داده شده است. اگر اجرت گرمی است، مبلغ بهازای هر گرم را در وزن مبنای مورد توافق ضرب کن. اگر درصدی است، مبنای درصد را مشخص کن؛ ممکن است درصد از ارزش طلا یا از مبنای دیگری محاسبه شود. درصد بدون ذکر مبنا، اطلاعات کاملی نیست.
برای مثال آموزشی، اگر وزن ۵ گرم و اجرت توافقشده ۲۰۰٬۰۰۰ تومان برای هر گرم باشد، اجرت کل ۱٬۰۰۰٬۰۰۰ تومان خواهد بود. اما اگر فروشنده اجرت کل ۱٬۰۰۰٬۰۰۰ تومان اعلام کرده باشد، نباید بار دیگر آن را در وزن ضرب کنی. قبل از هر محاسبه، بپرس عدد درجشده «اجرت هر گرم» است یا «اجرت کل». تفاوت همین دو عبارت میتواند خطای چندبرابری ایجاد کند.
اجرت بالا همیشه به معنی تخلف نیست و اجرت پایین هم بهتنهایی نشانهی معاملهی بهتر نیست. باید کیفیت ساخت، ظرافت، طراحی، دوام قفل و اتصالات، ضمانت تعمیر، برند و هدف خرید را هم در نظر بگیری. با این حال، خریدار حق دارد بداند اجرت چگونه محاسبه شده و آیا مبلغ اعلامشده با توافق قبلی هماهنگ است. اگر اجرت به شکل درصدی بیان میشود، از فروشنده بخواه مبلغ ریالی آن را هم روی فاکتور یا پیشفاکتور نشان دهد.
برای مقایسهی چند محصول، اطلاعات را در یک جدول یادداشت کن: وزن، عیار، قیمت مبنا، روش اجرت، اجرت ریالی، سود، مالیات، هزینهی سنگ و مبلغ نهایی. اگر یک فروشگاه درصد و فروشگاه دیگر مبلغ گرمی اعلام میکند، ابتدا هر دو را به مبلغ ریالی تبدیل کن تا مقایسه همسطح شود. مقایسهی «۲۰ درصد» با «۲۵۰ هزار تومان» بدون دانستن مبنا و وزن، مقایسهی معناداری نیست.
۷. سود فروشنده و حقالعمل
سود فروشنده و حقالعمل از نظر مفهوم و مبنای قراردادی میتوانند متفاوت باشند؛ بنابراین نام ردیف را همانطور که در فاکتور آمده ثبت کن. در بسیاری از توضیحات رایج بازار، برای نمونه از درصد مشخصی بهعنوان سود فروشنده صحبت میشود، اما نباید این الگوی ساده را بهعنوان حکم ثابت برای تمام معاملهها، تمام کالاها یا همهی زمانها به کار برد. مبنای محاسبه، مقررات جاری و نحوهی صدور صورتحساب را بررسی کن.
برای بازبینی، دو سؤال بپرس: درصد سود از چه مبلغی محاسبه شده است؟ و آیا مبلغ درجشده در ردیف سود با آن مبنا سازگار است؟ اگر قرار است سود بر مجموع ارزش طلا و اجرت محاسبه شود، باید ابتدا هر دو جزء بهدرستی مشخص باشند. اگر فاکتور روش دیگری دارد، آن را مستند کن و صرفاً به خاطر تفاوت با یک ماشینحساب عمومی، نتیجه را اشتباه اعلام نکن.
از دوبارهشماری جلوگیری کن. اگر سود بهصورت مبلغ نهایی در فاکتور ثبت شده، آن را دوباره بهعنوان درصد به مبلغ نهایی اضافه نکن. اگر مالیات در ردیف جداگانه آمده، بررسی کن مبنای مالیات چه بوده و آیا سود بهطور مستقل ثبت شده است. در صورت وجود حقالعمل یا هزینهی خدماتی دیگر، عنوان و مبنای هر ردیف باید روشن باشد تا جمع کل قابل بازسازی باشد.
یک ماشینحساب عمومی میتواند اختلاف عددی را نشان دهد، اما نمیتواند بهتنهایی تشخیص دهد که هر نوع قرارداد یا شرایط خاص قانونی معتبر بوده است یا خیر. اگر اختلاف معناداری وجود دارد، از فروشنده بخواه فرمول محاسبه را مرحلهبهمرحله روی کاغذ یا پیشفاکتور نشان دهد. ثبت فرمول، درصد، مبنا و مبلغ نهایی، گفتوگو را از بحث کلی به بررسی عددی تبدیل میکند.
۸. مالیات بر ارزش افزوده طلا؛ نکتهی مهم سال ۱۴۰۵
در معاملات مصنوعات طلا، مالیات بر ارزش افزوده را نباید بهسادگی روی کل ارزش فلز طلا اعمال کرد. طبق توضیحات مربوط به مادهی ۲۶ قانون مالیات بر ارزش افزوده، اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات از مالیات و عوارض ارزش افزوده معاف است و اجرت ساخت، سود فروشنده و حقالعمل مشمول مالیات میشوند. نرخ و جزئیات باید با مقررات معتبر در زمان معامله تطبیق داده شوند.
در گزارشهای منتشرشده دربارهی سال ۱۴۰۵، نرخ مالیات و عوارض ارزش افزوده برای اجرت ساخت، سود و حقالعمل طلا ۱۰ درصد اعلام شده است. این نرخ به معنی دریافت ۱۰ درصد از ارزش کل طلای خام نیست. برای جلوگیری از خطا، مبلغ اجرت، سود و حقالعمل مشمول را جدا کن و نرخ همان سال را از منبع رسمی بررسی کن. این صفحه جایگزین مشاورهی مالیاتی یا بخشنامهی رسمی نیست؛ مقررات ممکن است در سالهای بعد تغییر کند.
برای نمونهی صرفاً آموزشی، فرض کن اجرت مشمول ۱٬۰۰۰٬۰۰۰ تومان و سود مشمول ۵۰۰٬۰۰۰ تومان باشد و نرخ فرضی محاسبه ۱۰ درصد باشد. اگر هر دو جزء مشمول باشند، پایهی فرضی ۱٬۵۰۰٬۰۰۰ تومان و مالیات محاسباتی ۱۵۰٬۰۰۰ تومان میشود. این مثال بهتنهایی مشخص نمیکند که همهی فاکتورها باید دقیقاً همینطور محاسبه شوند؛ باید طبقهبندی ردیفها، مقررات زمان معامله و صورتحساب واقعی را بررسی کرد.
اگر فروشنده مالیات را روی کل مبلغ محاسبه کرده یا مبنای آن را توضیح نمیدهد، از او بخواه اجزای مشمول را مشخص کند و مبنای قانونی را نشان دهد. پیش از نتیجهگیری، مطمئن شو عددی که بهعنوان «مالیات» وارد کردهای واقعاً مالیات است، نه جمع مالیات و هزینهی دیگری که در فاکتور ادغام شده است. بررسی نرخ و پایهی مالیات دو کار جدا هستند؛ درست بودن نرخ، اشتباه بودن پایه را جبران نمیکند.
منابع پیگیری: سازمان امور مالیاتی کشور، اتحادیهی طلا و جواهر تهران و متن قوانین منتشرشده در مراجع رسمی. برای گزارشهای خبری مرتبط با نرخ سال ۱۴۰۵ نیز میتوان خبر نرخ مالیات بر ارزش افزوده طلافروشان در سال ۱۴۰۵ را دید؛ در اختلاف حقوقی، متن قانون و اطلاعیهی رسمی را بر خبر رسانهای مقدم بدان.
۹. سنگ، نگین و متعلقات
در قطعات نگیندار باید مشخص باشد قیمت سنگ یا متعلقات چگونه در فاکتور آمده است. ممکن است مبلغ جداگانه ثبت شود، در قیمت کل قطعه لحاظ شده باشد یا روش قیمتگذاری متفاوتی وجود داشته باشد. از روی عکس یا وزن کل نمیتوان با اطمینان وزن فلز را محاسبه کرد. اگر وزن سنگ از وزن طلا کسر میشود، روش اندازهگیری و مبنای آن را از فروشنده بخواه.
ارزش یک سنگ فقط از روی اندازهی ظاهری تعیین نمیشود؛ نوع سنگ، طبیعی یا آزمایشگاهی بودن، کیفیت، رنگ، شفافیت، برش، گواهی و بازار فروش میتوانند اهمیت داشته باشند. اگر سنگ ارزش قابلتوجهی دارد، شرح دقیق آن و مدارک مربوط را دریافت کن. این ابزار، ارزش گوهر را بهطور مستقل کارشناسی نمیکند و عدد واردشده در ردیف سنگ را فقط در جمع محاسبات لحاظ میکند.
اگر هنگام فروش مجدد، خریدار طلای کهنه سنگ را جداگانه قیمتگذاری نمیکند، این موضوع لزوماً به معنی اشتباه بودن فاکتور خرید اولیه نیست؛ بازار خرید مجدد ممکن است مبنای متفاوتی داشته باشد. به همین دلیل، هزینهی اولیهی سنگ را با ارزش فروش مجدد آن یکی فرض نکن. اگر هدف اصلیات حفظ ارزش فلز است، پیش از خرید دربارهی وزن خالص طلا، هزینههای غیرقابلبازیافت و شرایط خرید مجدد سؤال کن.
در فاکتور چندقلمی، هر نگین یا قطعهی جانبی را فقط یک بار حساب کن. اگر هزینهی متعلقات در قیمت واحد درج شده، دوباره آن را به جمع کل اضافه نکن. اگر فروشنده هزینه را جداگانه اعلام کرده، روشن کن آیا آن مبلغ شامل نصب، تعمیر یا خدمات دیگری هم هست. فاکتور خوب باید بهاندازهی کافی روشن باشد که خریدار بتواند بداند برای چه چیزی پول پرداخت کرده است.
۱۰. مثالهای عددی برای پیدا کردن اختلاف
مثال اول: جمع ردیفها با جمع کل نمیخواند
فرض کن در یک فاکتور فرضی، ارزش طلا ۲۰٬۰۰۰٬۰۰۰ تومان، اجرت ۲٬۰۰۰٬۰۰۰ تومان، سود ۱٬۵۰۰٬۰۰۰ تومان، مالیات ۳۵۰٬۰۰۰ تومان و سنگ ۵۰۰٬۰۰۰ تومان نوشته شده است. جمع سادهی این ردیفها ۲۴٬۳۵۰٬۰۰۰ تومان میشود. اگر جمع کل فاکتور ۲۴٬۸۵۰٬۰۰۰ تومان باشد، اختلاف حسابی ۵۰۰٬۰۰۰ تومان است. این اختلاف باید توضیح داده شود؛ ممکن است یک ردیف از قلم افتاده باشد، اما تا وقتی مدرک نداریم نمیتوان علت را حدس زد.
برای بررسی، یک بار جمع را با ماشینحساب انجام بده و یک بار مطمئن شو همهی ردیفها از فاکتور خوانده شدهاند. علامت مثبت یا منفی، جداکنندهی هزارگان و واحد پول را بررسی کن. اگر مبلغی به ریال نوشته شده اما آن را تومان وارد کردهای، اختلاف دهبرابری ایجاد میشود. قبل از بحث دربارهی نرخها، این خطاهای ساده را حذف کن.
مثال دوم: مالیات روی پایهی نامشخص
فرض کن اجرت ۱٬۲۰۰٬۰۰۰ تومان و سود ۶۰۰٬۰۰۰ تومان درج شده است. اگر برای یک محاسبهی آموزشی نرخ ۱۰ درصد بر پایهی این دو ردیف فرض شود، مالیات محاسباتی ۱۸۰٬۰۰۰ تومان خواهد بود. اگر فاکتور مالیات ۱٬۸۰۰٬۰۰۰ تومان نشان میدهد، احتمال خطای ورود داده یا تفاوت مبنا وجود دارد و باید ردیفها بررسی شوند. این مقایسه بهتنهایی اثبات نمیکند که فروشنده تخلف کرده است؛ ابتدا باید مشخص شود مبلغ واردشده واقعاً مالیات بوده یا یک عدد دیگر.
مثال سوم: نرخ امروز با نرخ زمان خرید تفاوت دارد
فرض کن فاکتور مربوط به دو هفته قبل است و نرخ بازار از آن زمان تغییر کرده است. وارد کردن نرخ امروز بهجای نرخ زمان معامله میتواند ارزش نظری طلا را بالا یا پایین نشان دهد. در این وضعیت، اختلاف خروجی ابزار را نمیتوان بهعنوان اختلاف قطعی فاکتور گزارش کرد. نرخ زمان خرید را از سند، پیام توافق یا منبع آرشیوشده پیدا کن؛ اگر در دسترس نیست، نتیجه را فقط مقایسهای و تقریبی در نظر بگیر.
مثال چهارم: اجرت کل با اجرت هر گرم اشتباه میشود
اگر فروشنده اجرت کل قطعه را ۸۰۰٬۰۰۰ تومان اعلام کرده و خریدار آن را بهعنوان اجرت هر گرم وارد کند، خروجی چند برابر میشود. برای وزن ۴ گرم، اگر مبلغ واقعاً «بهازای هر گرم» باشد، اجرت کل ۳٬۲۰۰٬۰۰۰ تومان میشود؛ اما اگر ۸۰۰٬۰۰۰ تومان مبلغ کل باشد، همان مبلغ باید یک بار وارد شود. قبل از استفاده از ماشینحساب، واحد هر ردیف را با فروشنده تأیید کن.
مثال پنجم: دوبارهشماری هزینهی سنگ
اگر مبلغ اعلامشده برای قطعه از ابتدا شامل نگین باشد و خریدار همان مبلغ را در ردیف «سنگ و متعلقات» نیز اضافه کند، جمع نهایی به اندازهی همان مبلغ بالا میرود. از طرف دیگر، اگر سنگ جداگانه قیمتگذاری شده و در ارزش فلز وارد نشده باشد، حذف آن نیز جمع را کمتر از مبلغ فاکتور نشان میدهد. راه حل این نیست که حدس بزنیم؛ باید مشخص شود قیمتگذاری هر ردیف چگونه انجام شده است.
مثال ششم: اختلاف ناشی از ریال و تومان
در ایران ممکن است در سامانه، رسید یا فاکتور از ریال استفاده شود و مشتری در گفتگو تومان بشنود. هر تومان برابر ده ریال است. اگر مبلغ ۲۵۰٬۰۰۰٬۰۰۰ ریال را ۲۵۰٬۰۰۰٬۰۰۰ تومان بخوانی، نتیجه ده برابر بزرگتر میشود. قبل از کپی کردن اعداد، واحد پول را کنترل کن و اگر فاکتور چند واحد را کنار هم استفاده کرده، از فروشنده بخواه آن را یکدست و شفاف کند.
۱۱. تفاوت فاکتور خرید طلای نو با فروش طلای دستدوم
قیمت خرید یک قطعهی نو با مبلغی که ممکن است هنگام فروش مجدد دریافت کنی یکسان نیست. در خرید طلای نو، هزینههایی مانند اجرت ساخت، سود و مالیات مرتبط با اجزای مشمول میتوانند در مبلغ نهایی وجود داشته باشند. در فروش مجدد، خریدار ممکن است ارزش فلز را با نرخ و شرایط خرید خود محاسبه کند و اجرتی را که هنگام خرید پرداخت کردهای بهطور کامل بازنگرداند. این تفاوت باید قبل از خرید درک شود.
برای برآورد فروش مجدد، از ماشینحساب فروش طلای دستدوم استفاده کن و ورودیها را بر اساس شرایط واقعی معامله وارد کن. ابزار فروش مجدد جایگزین فاکتورچک نیست؛ اولی برای تخمین مبلغ فروش به کار میرود و دومی برای بررسی ساختار عددی فاکتور خرید. اگر میخواهی گزینههای خرید را کنار هم ببینی، ابزار مقایسهی روشهای خرید طلا میتواند در کنار بررسی اجرت و هزینههای جانبی به تصمیمگیری کمک کند.
اگر هدف خرید سرمایهای است، فقط به قیمت نهایی نگاه نکن. بررسی کن چه مقدار از مبلغ پرداختی مربوط به فلز است و چه مقدار بابت ساخت، خدمات یا متعلقات پرداخت میشود. این اطلاعات تضمین سود آینده نیست، اما کمک میکند هزینههای غیرقابلبازیافت احتمالی را بهتر بشناسی. قیمت طلا، نرخ ارز، فاصلهی خرید و فروش و شرایط بازار میتوانند تغییر کنند؛ هیچ ماشینحسابی سود آینده را تضمین نمیکند.
۱۲. فاکتور کاغذی، صورتحساب الکترونیکی و نگهداری مدارک
نوع فاکتور و الزامات صدور آن ممکن است با مقررات و زیرساختهای جاری تغییر کند. اتحادیهها و مراجع رسمی دربارهی صدور صورتحساب و ثبت معاملات اطلاعیه منتشر میکنند؛ بنابراین بهتر است صرفاً به یک تصویر قدیمی از فاکتور یا یک توصیهی شبکههای اجتماعی تکیه نکنی. از فروشنده بخواه صورتحساب معتبر و اطلاعات لازم برای پیگیری را ارائه کند و مدارک مرتبط با پرداخت را نگه دار.
در زمان خرید، تصویر واضحی از فاکتور و رسید پرداخت تهیه کن، اما اطلاعات شخصی یا بانکی را در فضای عمومی منتشر نکن. اگر لازم است برای مشاوره یا شکایت مدرک ارسال کنی، از مسیر رسمی و امن استفاده کن و اطلاعات غیرضروری را بپوشان. تاریخ، نام فروشنده، شرح کالا، مبلغ، نحوهی پرداخت و هر توافق کتبی را کنار هم نگه دار تا بعداً نیاز نباشد جزئیات را از حافظه بازسازی کنی.
برای بررسی اعتبار واحد صنفی یا دریافت راهنمایی دربارهی رویههای رسمی، از وبسایت اتحادیهی مرتبط با شهر خود و مراجع رسمی استفاده کن. اتحادیهی تهران مرجع صنفی تهران است و ممکن است برای رسیدگی در شهر دیگر، اتحادیهی محلی مسیر مناسبتری باشد. اگر خرید اینترنتی انجام میدهی، مجوزها، هویت فروشنده، شیوهی تحویل، شرایط مرجوعی و سازوکار پاسخگویی را پیش از پرداخت بررسی کن.
رسید کارتخوان بهتنهایی همهی مشخصات کالا را توضیح نمیدهد؛ از طرف دیگر، یک فاکتور با ظاهر رسمی هم بهتنهایی اصالت فلز را ثابت نمیکند. مدارک باید در کنار هم بررسی شوند: فاکتور، رسید پرداخت، اطلاعات فروشنده و در صورت نیاز ارزیابی تخصصی کالا. اگر قطعهای گرانقیمت یا دارای سنگ باارزش میخری، دربارهی ضمانت، گواهی یا روش کارشناسی مناسب سؤال کن.
۱۳. اشتباهات رایج هنگام بررسی فاکتور
- استفاده از نرخ امروز برای معاملهی قدیمی: تاریخ نرخ را با تاریخ معامله هماهنگ کن.
- اشتباه گرفتن ریال و تومان: قبل از ورود عدد، واحد پول را بخوان.
- ورود وزن کل بهجای وزن مبنا: بهخصوص در محصولات نگیندار، مشخص کن وزن به چه چیزی اشاره دارد.
- فرض کردن عیار بدون بررسی: نرخ مرجع و عیار محصول باید متناسب باشند.
- اشتباه گرفتن اجرت کل و اجرت گرمی: عنوان و واحد ردیف را کنترل کن.
- محاسبهی مالیات روی پایهی اشتباه: اجزای مشمول و نرخ همان سال را از مرجع معتبر بررسی کن.
- اضافه کردن دوبارهی یک هزینه: ببین سنگ یا خدمات در ردیف دیگری لحاظ شده یا نه.
- نتیجهگیری قطعی از اختلاف ماشینحساب: اختلاف، نقطهی شروع سؤال است، نه حکم نهایی.
- نداشتن نسخهی فاکتور: بعد از خرید، تصویر یا نسخهی قابل نگهداری دریافت کن.
- تکیه به یک منبع نرخ: زمان و نوع نرخ را کنترل کن و در صورت نیاز منبع معتبر دیگری را مقایسه کن.
- نادیده گرفتن کیفیت و طراحی: اجرت فقط یک عدد نیست؛ کیفیت ساخت و خدمات هم در ارزش مصرفی کالا نقش دارند.
- مقایسهی محصولات متفاوت: عیار، وزن، نوع ساخت، برند و سنگ باید در مقایسه لحاظ شوند.
اگر چند مورد از این خطاها همزمان اتفاق بیفتد، اختلاف محاسبه میتواند بزرگ به نظر برسد. بنابراین بررسی را از سادهترین موارد شروع کن: واحد پول، وزن، نرخ، اجرت، پایهی مالیات و جمع ردیفها. سپس سراغ اختلافهای پیچیدهتر برو. این ترتیب هم سریعتر است و هم احتمال متهم کردن نادرست فروشنده را کاهش میدهد.
۱۴. اگر عددها اختلاف داشتند، چه کار کن؟
اول همهی اطلاعات را در یک جدول بنویس: عنوان ردیف، مبلغ درجشده، مبنای محاسبه، عددی که خودت به دست آوردهای و مدرک هر عدد. سپس اختلاف را بهصورت مشخص بیان کن. بهجای گفتن «فاکتور اشتباه است»، بگو «جمع این پنج ردیف با مبلغ نهایی ۵۰۰ هزار تومان تفاوت دارد؛ آیا ردیف دیگری در مبلغ نهایی لحاظ شده است؟» سؤال دقیق معمولاً پاسخ دقیقتری میگیرد.
از فروشنده بخواه روش محاسبه را توضیح دهد و اگر اختلاف ناشی از نرخ یا درصد است، مبنا را روشن کند. اگر توافق شفاهی بوده، پیامها، پیشفاکتور یا رسیدی را که توافق را نشان میدهد بررسی کن. در گفتوگو، از ثبت و نگهداری مدارک غافل نشو؛ تاریخ تماس، پاسخ دریافتی و نسخهی اصلاحشدهی فاکتور میتوانند بعداً مفید باشند.
اگر اختلاف حل نشد، مسیر پیگیری را از اتحادیهی صنفی مرتبط یا مرجع رسمی مناسب جویا شو. مدارک را منظم و بدون دستکاری ارائه کن. اگر موضوع شامل اصالت عیار، وزن یا ارزش سنگ است، ممکن است محاسبهی ریاضی بهتنهایی کافی نباشد و بررسی تخصصی لازم شود. در موضوعات حقوقی یا مالیاتی پیچیده، از کارشناس یا مرجع صلاحیتدار کمک بگیر.
از انتشار عمومی اطلاعات خصوصی فروشنده، کارکنان یا اطلاعات بانکی خودداری کن. قبل از انتشار اتهام، مطمئن شو اختلاف ناشی از خطای واحد پول، تاریخ نرخ، ورود داده یا دوبارهشماری نیست. این توصیه به معنی نادیده گرفتن حق خریدار نیست؛ برعکس، مدارک روشن و بیان دقیق اختلاف، پیگیری را مؤثرتر و منصفانهتر میکند.
۱۵. چکلیست قبل از پرداخت
- نام و مشخصات فروشنده را بررسی کردهام.
- شرح کالا و تعداد اقلام را خواندهام.
- وزن و واحد آن را بررسی کردهام.
- عیار و نرخ مبنا روشن است.
- تاریخ معامله و نرخ توافقشده مشخص است.
- میدانم اجرت مبلغ کل است، مبلغ گرمی است یا درصدی.
- مبنای محاسبهی سود یا حقالعمل را میدانم.
- نرخ و پایهی مالیات با مقررات جاری تطبیق داده شده است.
- هزینهی سنگ و متعلقات روشن است و دوبار حساب نشده.
- جمع ردیفها با مبلغ نهایی برابر است.
- واحد پول در همهی ردیفها یکسان و مشخص است.
- فاکتور و رسید پرداخت را دریافت میکنم.
- شرایط ضمانت، تعمیر یا خرید مجدد را در صورت اهمیت پرسیدهام.
- اگر ابهامی وجود دارد، قبل از پرداخت آن را مطرح کردهام.
این چکلیست را میتوانی قبل از خرید ذخیره کنی یا از آن برای مقایسهی چند فروشگاه استفاده کنی. اگر یک مورد هنوز روشن نیست، لازم نیست فوراً معامله را به هم بزنی؛ ابتدا سؤال کن و پاسخ را ثبت کن. اگر اطلاعات مهمی مانند وزن، عیار یا مبلغ نهایی مبهم باقی ماند، بهتر است تا روشن شدن موضوع عجله نکنی.
۱۶. چطور فاکتور را با فاکتورچک طلاجات بررسی کنی؟
- وزن را دقیقاً مطابق فاکتور وارد کن و مطمئن شو واحد گرم است.
- قیمت هر گرم در فاکتور را از خود سند بخوان؛ اگر در فاکتور درج نشده، آن را حدس نزن.
- نرخ مرجع را بر اساس زمان معامله وارد کن، اگر نرخ مستند داری. نرخ زندهی امروز فقط مقایسهی تقریبی میدهد.
- اجرت، سود، مالیات، سنگ و جمع کل را دقیقاً از ردیفهای مربوطه وارد کن.
- نرخ مالیات را بر اساس مقررات همان تاریخ بررسی کن؛ مقدار پیشفرض ابزار صرفاً نقطهی شروع است.
- خروجی را بخوان و اختلافها را جداگانه یادداشت کن؛ یک اختلاف در جمع کل ممکن است از چند ورودی ناشی شده باشد.
- اگر خروجی هشدار میدهد، بهجای نتیجهگیری قطعی، از فروشنده مبنای هر ردیف را بپرس.
فاکتورچک یک ابزار مقایسهای است. اگر بعضی از ورودیها را نمیدانی، بهتر است ابتدا آنها را از فاکتور یا فروشنده به دست بیاوری. وارد کردن عدد حدسی صرفاً خروجی حدسی میسازد. همچنین اگر معامله شامل چند قطعه با عیار، وزن یا اجرت متفاوت است، در صورت امکان هر قطعه را جداگانه بررسی کن؛ تجمیع چند قلم متفاوت ممکن است اختلاف یک قلم را پنهان کند.
برای مطالعهی محاسبات مرتبط، به راهنمای محاسبهی قیمت طلای نو، محاسبهی فروش طلای دستدوم، محاسبهی معکوس اجرت و ابزار تبدیل عیار سر بزن. اگر در حال مقایسهی نرخها و روشهای خرید هستی، صفحهی مقایسهی خرید طلا هم میتواند مکمل این بررسی باشد. هر ابزار هدف مشخصی دارد و خروجی یک ابزار نباید بدون توجه به نوع معامله جایگزین خروجی ابزار دیگر شود.
۱۷. خرید آنلاین طلا و بررسی فاکتور
در خرید آنلاین، علاوه بر محاسبهی مبلغ، باید هویت فروشنده، مجوزها، روش تحویل، شرایط لغو یا مرجوعی، هزینهی ارسال، بیمه و روش پشتیبانی را بررسی کنی. صفحهی محصول و تبلیغ شبکههای اجتماعی بهتنهایی کافی نیستند. قبل از پرداخت، ببین فروشنده دقیقاً چه کالایی را با چه وزن، عیار، مشخصات و شرایطی عرضه میکند و فاکتور چه زمانی و با چه اطلاعاتی صادر میشود.
برای خرید اینترنتی فلز گرانبها، شرایط تحویل فیزیکی و مسئولیت فروشنده در صورت تأخیر یا مغایرت را بخوان. اگر محصول دارای نگین است، مشخصات سنگ را جداگانه بررسی کن. از انتقال پول به حساب نامرتبط یا شخصی بدون احراز هویت فروشنده احتیاط کن. در صورت بروز مشکل، پیامها، شناسهی سفارش، رسید بانکی، فاکتور و اطلاعات محصول را نگه دار.
اگر قیمت آنلاین بهطور چشمگیری از قیمت قابل مقایسه پایینتر است، دلیل آن را بپرس. ممکن است محصول از نظر وزن، عیار، اجرت، نوع سنگ یا شرایط تحویل با گزینههای دیگر متفاوت باشد. مقایسهی درست باید بر اساس مشخصات یکسان انجام شود؛ قیمت پایین بدون جزئیات کافی، لزوماً نشانهی صرفهجویی نیست.
۱۸. انتخاب طلا برای مصرف یا سرمایهگذاری
قبل از خرید مشخص کن اولویت اصلیات استفادهی روزمره، هدیه، طراحی، دوام، قابلیت فروش مجدد یا حفظ ارزش مالی است. برای استفادهی روزمره، کیفیت قفل، راحتی، ضخامت و امکان تعمیر اهمیت دارد. برای هدیه، ظاهر و سلیقه ممکن است اولویت داشته باشد. برای نگاه سرمایهای، باید هزینههای اولیه، فاصلهی خرید و فروش، نقدشوندگی و ریسک تغییر قیمت را بررسی کنی.
اجرت ساخت، هزینهی خدمات و بعضی متعلقات ممکن است هنگام فروش مجدد به همان میزان بازیابی نشوند. به همین دلیل، اگر حفظ ارزش فلز برایت مهم است، مبلغ پرداختی را به بخشهای مختلف تفکیک کن و سهم ارزش فلز را بشناس. با این حال، هیچ نوع طلا یا ابزار محاسباتی تضمین نمیکند که در آینده با سود بفروشی؛ بازار میتواند تغییر کند و نیاز مالی شخصی هم بر تصمیم اثر دارد.
مقایسهی یک قطعهی پرکار با اجرت بالا با یک قطعهی ساده، فقط بر اساس قیمت نهایی ممکن است گمراهکننده باشد. بهتر است ارزش مصرفی طراحی را از ارزش فلز و هزینهی ساخت جدا کنی. این تفکیک به تو کمک میکند بفهمی برای چه چیزی هزینه میپردازی و آیا آن هزینه با هدف خریدت هماهنگ است یا نه.
۱۹. روش ثبت و نگهداری سوابق خرید
برای هر خرید، یک پوشهی دیجیتال بساز و تصویر فاکتور، رسید پرداخت، عکس محصول، پیامهای مربوط به توافق و مدارک گارانتی را در آن نگه دار. نام فایل را با تاریخ و نام کلی محصول مشخص کن؛ مثلاً «خرید-انگشتر-۱۴۰۵-۰۷-۲۰». اطلاعات حساس را در پوشهی عمومی یا لینک قابل دسترس برای همه قرار نده و نسخهی پشتیبان امن داشته باش.
در یک جدول شخصی، تاریخ، نوع محصول، وزن، عیار، مبلغ کل، اجرت، مالیات، سنگ، فروشنده و هدف خرید را ثبت کن. این کار هنگام مقایسهی خریدهای مختلف یا بررسی فروش مجدد مفید است. اگر نرخ بازار را هم ثبت میکنی، زمان و منبع آن را یادداشت کن؛ عدد بدون زمان و منبع، برای بازسازی معاملهی گذشته ارزش محدودی دارد.
اگر فاکتور اصلاح شد، نسخهی اولیه را حذف نکن؛ هر دو نسخه را با تاریخ دریافت نگه دار و مشخص کن کدام نسخه نهایی است. در صورت بروز اختلاف، تاریخچهی منظم مدارک بسیار مفیدتر از مجموعهای از عکسهای بدون نام و ترتیب است. در عین حال، از ذخیرهی غیرضروری اطلاعات هویتی حساس خودداری کن.
۲۰. محدودیتهای فاکتورچک و مسئولیت استفاده
فاکتورچک یک محاسبهگر عمومی است، نه سامانهی تشخیص تقلب، آزمایشگاه عیارسنجی، مشاور مالیاتی یا مرجع حل اختلاف. خروجی آن بر پایهی ورودیهایی است که کاربر وارد میکند و الگوی ریاضیای که در ابزار پیادهسازی شده است. این خروجی نمیتواند اصالت کالا، اعتبار حقوقی فاکتور، کیفیت سنگ یا نیت فروشنده را تعیین کند.
اگر محاسبه با فاکتور تفاوت دارد، ابتدا اطلاعات را دوباره بررسی کن. اگر اعداد درست هستند، توضیح ردیفها و مبنای نرخ را از فروشنده بخواه. اگر مسئله مربوط به عیار، وزن واقعی، سنگ گرانقیمت، مقررات مالیاتی یا اختلاف حقوقی است، از مرجع یا متخصص صلاحیتدار کمک بگیر. تصمیم نهایی را صرفاً بر اساس یک خروجی خودکار نگیر.
نرخها و مقررات تغییر میکنند؛ بنابراین هر متن آموزشی باید همراه با تاریخ و منبع بررسی شود. این راهنما در زمان استفاده نیازمند تطبیق با آخرین قانون و دستورالعمل معتبر است. در صورت تعارض بین توضیح عمومی این صفحه و قانون یا اعلامیهی رسمی جاری، منبع رسمی و مقررات معتبر ملاکاند.
۲۱. پرسشهای متداول تکمیلی
آیا اختلاف ماشینحساب یعنی فاکتور اشتباه است؟
خیر. اختلاف فقط نشان میدهد اعداد واردشده با الگوی محاسباتی ابزار یکی نیستند. نرخ زمان معامله، شیوهی اجرت، هزینهی سنگ، گرد کردن اعداد یا یک ردیف دیگر ممکن است نتیجه را توضیح دهد. ابتدا مبنای هر عدد را بررسی کن.
اگر قیمت روز با فاکتور فرق دارد چه کنم؟
تاریخ معامله را بررسی کن و در صورت امکان نرخ مستند همان روز را پیدا کن. نرخ امروز را برای معاملهی گذشته جایگزین نکن، مگر اینکه هدف فقط مقایسهی تقریبی با بازار امروز باشد.
آیا نرخ مالیات همیشه ۱۰ درصد است؟
نرخ و مبنای مالیات باید با مقررات همان سال و تاریخ معامله بررسی شود. گزارشهای مربوط به سال ۱۴۰۵ نرخ ۱۰ درصد را برای اجرت، سود و حقالعمل مشمول بیان میکنند، اما برای دورههای دیگر باید منبع رسمی جاری را کنترل کرد.
آیا اصل طلا مشمول مالیات بر ارزش افزوده است؟
طبق مادهی ۲۶ قانون مالیات بر ارزش افزوده، اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات از مالیات و عوارض ارزش افزوده معاف است؛ اجرت ساخت، سود فروشنده و حقالعمل مشمولاند. برای اعمال دقیق قانون در معاملهی واقعی، متن و مقررات معتبر روز را بررسی کن.
چرا اجرت دو انگشتر هموزن فرق دارد؟
طراحی، ظرافت، روش ساخت، برند، پرداختکاری و پیچیدگی تولید ممکن است متفاوت باشند. وزن یکسان به معنی اجرت یکسان نیست. از فروشنده بخواه روش محاسبه و مبلغ ریالی اجرت را توضیح دهد.
اجرت درصدی بهتر است یا اجرت گرمی؟
هیچکدام بهطور مطلق بهتر نیست. برای مقایسه، مبنای درصد را مشخص کن و هر دو روش را به مبلغ ریالی تبدیل کن. سپس کیفیت و مشخصات محصول را هم در نظر بگیر.
چرا ارزش سنگ در فروش مجدد کمتر از مبلغ خرید است؟
قیمت خرید سنگ و ارزش قابل تحقق در فروش مجدد میتوانند تفاوت داشته باشند و بازار ثانویه برای هر نوع سنگ یکسان نیست. پیش از خرید سنگ گرانقیمت، مدارک و شرایط خرید مجدد را بپرس.
اگر وزن فاکتور با وزن روی ترازو فرق کند چه کنم؟
ابتدا مطمئن شو وزن کل با وزن فلز یا وزن خالص اشتباه نشده و ترازو و واحد اندازهگیری یکسان هستند. اگر اختلاف باقی ماند، از فروشنده توضیح و در صورت نیاز بررسی تخصصی بخواه.
آیا رسید کارتخوان جای فاکتور را میگیرد؟
رسید پرداخت معمولاً مبلغ و زمان پرداخت را نشان میدهد، اما الزاماً شرح کامل کالا، عیار، وزن و اجزای قیمت را ندارد. مدارک معامله را بهصورت کامل و مطابق مقررات روز دریافت و نگهداری کن.
برای شکایت باید چه مدارکی داشته باشم؟
فاکتور، رسید پرداخت، شرح کالا، پیامهای توافق، عکسهای مرتبط و پاسخ فروشنده را نگه دار. مسیر پیگیری را از اتحادیهی صنفی یا مرجع رسمی مناسب جویا شو و اطلاعات حساس را فقط از کانال امن ارائه کن.
آیا میتوانم فاکتور چند قطعه را یکجا وارد کنم؟
اگر قطعات عیار، وزن، اجرت یا شیوهی قیمتگذاری متفاوت دارند، بهتر است جداگانه بررسی شوند. تجمیع چند قلم میتواند اختلاف یک قلم را پنهان کند.
آیا فاکتورچک قیمت آیندهی طلا را پیشبینی میکند؟
خیر. ابزار فقط محاسبات مرتبط با ورودیهای فعلی را انجام میدهد و قیمت آینده یا سود معامله را پیشبینی نمیکند.
چرا مبلغ ابزار با مبلغ فاکتور چند تومان اختلاف دارد؟
ممکن است ناشی از گرد کردن، تعداد رقم اعشار، تبدیل واحد یا روش محاسبهی هر ردیف باشد. ابتدا فرمول و واحدها را بررسی کن و اگر اختلاف مهم است، جزئیات محاسبه را از فروشنده بخواه.
برای خرید طلای آنلاین چه چیزی را قبل از پرداخت بررسی کنم؟
هویت و مجوز فروشنده، مشخصات دقیق محصول، وزن و عیار، فاکتور، شرایط تحویل، هزینههای جانبی، پشتیبانی و مسیر رسیدگی به مغایرت را بررسی کن.
کدام ابزار طلاجات برای کار من مناسب است؟
برای بررسی اجزای فاکتور از فاکتورچک، برای برآورد قیمت طلای نو از محاسبهی قیمت طلای نو، برای تخمین فروش مجدد از محاسبهی فروش طلای دستدوم و برای بررسی رابطهی اجرت و قیمت از محاسبهی معکوس اجرت استفاده کن.
جمعبندی: عددها را جدا کن، بعد تصمیم بگیر
بهترین روش بررسی فاکتور این است که هیچ عددی را بدون عنوان و مبنا نپذیری. وزن و عیار، نرخ و تاریخ معامله، اجرت، سود، مالیات، سنگ و جمع کل باید تا حد امکان روشن باشند. با ثبت اطلاعات و محاسبهی دوباره میتوانی اختلافها را دقیقتر پیدا کنی و پرسش مشخصتری از فروشنده بپرسی. اختلاف محاسباتی لزوماً تخلف نیست، اما اختلافی که توضیح روشنی ندارد باید پیگیری شود.
از ماشینحساب قیمت طلای نو، ابزار فروش طلای دستدوم، محاسبهی معکوس اجرت، تبدیل عیار و مقایسهی روشهای خرید طلا متناسب با هدفت استفاده کن. برای موضوعات رسمی و مقررات جاری، مرجع نهایی سازمان امور مالیاتی، اتحادیهی مرتبط و متن قوانین معتبر است. این ابزار برای افزایش شفافیت محاسبات ساخته شده و جایگزین بررسی تخصصی یا مشاورهی حقوقی و مالیاتی نیست.
آخرین بازبینی محتوایی: مهر ۱۴۰۵. به دلیل تغییرپذیری مقررات و نرخها، اطلاعات مالیاتی و الزامات صدور صورتحساب را پیش از استفادهی عملی از منابع رسمی بررسی کنید.
۲۲. تفاوت قیمت ویترینی، قیمت نهایی و مبلغ پرداختی
گاهی عددی که روی برچسب یا ویترین میبینی با مبلغ نهایی فاکتور یکی نیست، چون برچسب ممکن است تنها قیمت پایه، قیمت تقریبی یا مبلغی را نشان دهد که برای شرایط مشخصی محاسبه شده است. پیش از تصمیمگیری، روشن کن قیمت درجشده شامل اجرت، سود، مالیات و متعلقات هست یا نه. اگر برچسب مبلغ نهایی را اعلام میکند، از فروشنده بخواه توضیح دهد چه مواردی ممکن است هنگام صدور فاکتور به آن اضافه شوند. مقایسهی دو قیمت فقط زمانی درست است که هر دو عدد از یک نوع باشند.
مبلغ پرداختی نیز ممکن است بهدلیل تخفیف مکتوب، اعتبار هدیه، پیشپرداخت یا هزینهی جانبی با مبلغ فاکتور تفاوت داشته باشد. اگر تخفیف اعمال شده، بهتر است مبلغ قبل و بعد از تخفیف و ردیفی که تخفیف روی آن اثر گذاشته مشخص باشد. تخفیف شفاهی را بدون ثبت نهایی، مبنای محاسبه قرار نده. اگر بخشی از مبلغ را پیشتر پرداخت کردهای، جمع کل فاکتور را با ماندهی بدهی اشتباه نگیر؛ این دو عدد کاربرد متفاوتی دارند.
برای جلوگیری از سوءتفاهم، هنگام پرسیدن قیمت سه عبارت را جدا به کار ببر: «قیمت پایهی کالا»، «جمع نهایی با همهی هزینهها» و «مبلغی که الان باید پرداخت کنم». این تفکیک کمک میکند فروشنده و خریدار دربارهی یک عدد واحد صحبت کنند. در زمان مقایسهی فروشگاهها، جمع نهایی قابل پرداخت را در کنار مشخصات دقیق کالا ثبت کن، نه فقط عدد تبلیغشده را.
۲۳. تخفیف را چگونه در محاسبه لحاظ کنیم؟
تخفیف ممکن است روی اجرت، مبلغ کل، یک قلم مشخص یا خدمات جانبی اعمال شود. اثر آن به این بستگی دارد که تخفیف دقیقاً کدام جزء را تغییر میدهد. اگر فروشنده میگوید «ده درصد تخفیف»، بپرس این درصد روی چه پایهای اعمال میشود. تخفیف ۱۰ درصدی اجرت با تخفیف ۱۰ درصدی کل مبلغ، نتیجهی یکسانی ندارد. اگر مالیات بر اساس مبلغ مشمول پس از تخفیف محاسبه میشود، نحوهی اعمال تخفیف باید با صورتحساب و مقررات مربوط سازگار باشد.
در یادداشت شخصی، قیمت پیش از تخفیف، مقدار تخفیف و قیمت پس از تخفیف را جدا بنویس. اگر چند قلم کالا خریداری میکنی، روشن کن تخفیف بین اقلام چگونه تقسیم شده است. این موضوع هنگام مقایسهی قیمت هر قطعه یا هنگام مرجوع کردن یک قلم از سفارش چندتایی اهمیت پیدا میکند. بدون دانستن محل اعمال تخفیف، نمیتوان از مبلغ نهایی بهطور دقیق فهمید هر جزء چقدر بوده است.
از تخفیف بزرگ بهعنوان تنها معیار انتخاب استفاده نکن. ممکن است قیمت پایهی دو کالا متفاوت باشد یا مشخصات محصول، کیفیت ساخت و شرایط خدمات با هم یکسان نباشند. مقایسهی معنادار بر اساس مشخصات همسطح و مبلغ نهایی است. اگر تخفیف محدود به زمان یا روش پرداخت است، شرایط آن را پیش از پرداخت بخوان و نسخهای از توافق را نگه دار.
۲۴. گرد کردن اعداد و اختلافهای کوچک
محاسبات ممکن است در مرحلههای مختلف تا عدد صحیح، دهگان یا واحد دیگری گرد شوند. اگر یک سامانه مبلغ هر ردیف را جداگانه گرد کند و سامانهی دیگر فقط جمع نهایی را گرد کند، گاهی اختلاف کوچکی به وجود میآید. برای ارزیابی چنین اختلافی، روش محاسبه و تعداد رقمهای اعشاری را بررسی کن. اختلاف کوچک لزوماً به معنی اشتباه عمدی نیست؛ اما بهتر است فروشنده بتواند توضیح دهد مبلغ از چه ردیفهایی تشکیل شده است.
برای بازسازی دقیق، تا حد امکان از اعداد اصلی و بدون گرد کردن زودهنگام استفاده کن. ابتدا ارزش هر جزء را با دقت محاسبه کن، سپس مطابق روش ثبتشده در فاکتور گرد کن. اگر فقط اعداد گردشده در دسترس هستند، نتیجهی تو ممکن است چند واحد با محاسبهی اصلی تفاوت داشته باشد. این محدودیت را در یادداشت خود بنویس تا اختلاف محاسباتی کوچک بهعنوان اختلاف قطعی برداشت نشود.
اگر اختلاف بزرگتر از چیزی است که با گرد کردن توضیح داده میشود، آن را بهصورت جداگانه بررسی کن. اختلاف دهها یا صدها هزار تومان را نباید بدون توضیح به گرد کردن نسبت داد. در این شرایط، ورودیها، واحد پول، تعداد اقلام و پایهی محاسبه را دوباره بررسی کن و از فروشنده ریز محاسبات بخواه.
۲۵. خرید چند قلم کالا در یک فاکتور
وقتی در یک فاکتور چند قطعهی طلا خریداری میکنی، ممکن است وزن، عیار، اجرت یا نوع سنگ هر قطعه متفاوت باشد. اگر همهی اقلام با یک نرخ یا یک درصد اجرت محاسبه نشدهاند، بررسی مجموع فاکتور بهتنهایی کافی نیست. بهتر است هر قلم یک ردیف مستقل داشته باشد یا دستکم جزئیات هر قطعه در پیوست مشخص شود. این کار هم کنترل جمع کل را آسانتر میکند و هم اگر بعداً یک قلم نیاز به تعمیر یا مرجوعی داشته باشد، شناسایی آن را سادهتر میسازد.
در بررسی چندقلمی، ابتدا ارزش هر قطعه را جداگانه محاسبه کن و بعد ردیفها را جمع بزن. سپس هزینههای مشترک، مانند بستهبندی یا خدماتی که برای کل سفارش دریافت شده، را جداگانه بررسی کن تا بهاشتباه به هر قطعه اضافه نشوند. اگر تخفیف کلی برای کل سفارش داده شده، نحوهی تخصیص آن را یادداشت کن؛ این موضوع برای محاسبهی هزینهی واقعی هر قطعه اهمیت دارد.
اگر فاکتور فقط یک جمع کلی دارد و نمیتوان فهمید کدام مبلغ مربوط به کدام کالا است، از فروشنده توضیح تفکیکی بخواه. این کار به معنی بدگمانی نیست؛ تفکیک روشن به هر دو طرف کمک میکند در صورت وجود مغایرت، موضوع را سریعتر حل کنند. فاکتورچک برای یک مجموعه از اعداد ورودی مفید است، اما برای کالاهای متفاوت، بررسی جداگانه معمولاً شفافتر خواهد بود.
۲۶. طلای آبشده، مصنوعات و سکه را با هم اشتباه نگیریم
طلای آبشده، مصنوعات زینتی و سکه، از نظر روش قیمتگذاری و هزینههای معامله یکسان نیستند. مصنوعات معمولاً با ویژگیهایی مانند وزن، عیار، اجرت ساخت، سود و اجزای مشمول مالیات بررسی میشوند. طلای آبشده به عیار، انگ یا مشخصات آزمایش و نرخ مبنای مربوط وابسته است. سکه نیز ممکن است قیمت بازار، ارزش فلز، حباب و شرایط عرضه و تقاضای خودش را داشته باشد. بنابراین فرمول یک ابزار نباید بدون تطبیق، برای همهی این کالاها استفاده شود.
اگر هدف مقایسهی مصنوعات با سکه یا آبشده است، فقط قیمت هر گرم را کنار هم نگذار. باید عیار، نوع محصول، هزینههای خرید و فروش، قابلیت معامله، ریسک اصالت و هزینههای جانبی را در نظر بگیری. قیمت پایینتر در هر گرم لزوماً به معنی گزینهی بهتر نیست؛ ممکن است محصول از نوع دیگری باشد یا هزینهی فروش مجدد متفاوتی داشته باشد.
برای هر نوع کالا از ابزار متناسب استفاده کن و اگر ابزار اختصاصی وجود ندارد، محاسبه را بهعنوان برآورد ساده در نظر بگیر. هیچ محاسبهگر عمومی نمیتواند بدون اطلاعات اصالت، کیفیت و شرایط معامله، قیمت قطعی و قابل تضمین ارائه کند. در خریدهای باارزش، بررسی مدارک و استفاده از فروشندهی معتبر اهمیت بیشتری از یک عدد منفرد دارد.
۲۷. پرسشهایی که قبل از خرید از فروشنده بپرسیم
- وزنی که در فاکتور ثبت میشود وزن کل قطعه است یا وزن فلز طلا؟
- عیار محصول چیست و نرخ مبنا بر اساس کدام عیار اعلام شده است؟
- اجرت بهصورت مبلغ کل، مبلغ هر گرم یا درصد محاسبه میشود؟
- اگر اجرت درصدی است، درصد از کدام مبلغ گرفته میشود؟
- مبنای سود یا حقالعمل چیست و مبلغ ریالی آن چقدر است؟
- مالیات دقیقاً روی کدام ردیفها محاسبه شده است؟
- آیا سنگ یا متعلقات جداگانه قیمتگذاری شدهاند؟
- آیا مبلغ اعلامشده قیمت نهایی است یا هزینهای به آن اضافه میشود؟
- آیا فاکتور شامل همهی مشخصات لازم و اطلاعات فروشنده است؟
- اگر وزن یا مشخصات کالا با فاکتور مغایرت داشت، مسیر رسیدگی چیست؟
- آیا تعمیر، تغییر سایز یا خدمات پس از فروش هزینهی جداگانه دارد؟
- در صورت خرید مجدد توسط همین واحد، چه شرایط و مبنایی اعمال میشود؟
پاسخ این پرسشها را پیش از پرداخت دریافت کن، بهخصوص اگر مبلغ خرید بالاست یا محصول پیچیدگی فنی دارد. پاسخهای روشن، مقایسهی فروشگاهها را سادهتر میکنند. اگر فروشنده نمیتواند یک رقم را فوراً توضیح دهد، میتوانی درخواست کنی پیشفاکتور را با جزئیات آماده کند. عجله برای پرداخت نباید جای فهم مبلغ را بگیرد.
۲۸. چطور اختلاف را بدون تنش مطرح کنیم؟
در برخورد با اختلاف مالی، ابتدا هدف را روشن کن: میخواهی فرمول را بفهمی، اشتباه احتمالی را اصلاح کنی یا از مسیر رسمی پیگیری کنی؟ شروع با یک پرسش مشخص معمولاً بهتر از اتهام کلی است. مثلاً بگو: «من این ردیفها را جمع کردم و مبلغ من با جمع فاکتور تفاوت دارد؛ لطفاً نشان میدهید این مبلغ اضافه مربوط به کدام بخش است؟» این جمله هم محترمانه است و هم موضوع را قابل بررسی میکند.
اگر پاسخ شفاهی دریافت کردی، در صورت امکان خلاصهی توافق را به شکل پیام یا روی فاکتور ثبت کن. اگر فروشنده اشتباه را میپذیرد، نسخهی اصلاحشدهی فاکتور یا مدرک اصلاح را دریافت کن. اگر اختلاف ادامه داشت، از بحث بینتیجه دور شو و مدارک را برای مرجع مناسب آماده کن. ثبت دقیق اعداد و تاریخها از بالا گرفتن اختلاف جلوگیری میکند.
از تهدید، انتشار اطلاعات شخصی یا نسبت دادن تخلف بدون مدرک پرهیز کن. این کارها میتواند مسئله را پیچیدهتر کند و لزوماً کمکی به حل اختلاف نمیکند. اگر موضوع مهم است، پیگیری رسمی و مستند معمولاً مسیر مناسبتری است. این توصیه به معنی چشمپوشی از حق خریدار نیست؛ یعنی اختلاف را با اطلاعات قابل اثبات پیگیری کن.
۲۹. راهنمای کوتاه برای فروشندگان و فعالان صنف
شفافیت فاکتور تنها به نفع خریدار نیست؛ برای فروشنده نیز میتواند از تماسهای تکراری، سوءتفاهم و اختلاف پس از معامله جلوگیری کند. درج جداگانهی وزن، عیار، نرخ مبنا، اجرت، سود، مالیات و هزینههای جانبی به مشتری کمک میکند مبلغ را بفهمد و به فرایند خرید اعتماد بیشتری داشته باشد. هرچه مبنای محاسبه روشنتر باشد، اختلافها زودتر قابل حل هستند.
فروشنده باید از بهکار بردن عنوانهای مبهم برای هزینهها خودداری کند و در صورت امکان مبلغ ریالی هر جزء را نشان دهد. اگر شیوهی اجرت برای محصولات مختلف فرق میکند، آن را پیش از نهایی شدن خرید توضیح دهد. در فاکتورهای چندقلمی، تفکیک اقلام و ثبت مشخصات هر کالا اهمیت دارد. رعایت مقررات جاری صدور صورتحساب و استفاده از سامانههای مورد تأیید نیز باید بر اساس اطلاعیههای رسمی دنبال شود.
این راهنما جایگزین آموزش تخصصی مالیاتی برای کسبوکار نیست. فروشندگان باید از منابع رسمی و مشاور صلاحیتدار برای الزامات ثبت و ارسال صورتحساب، نگهداری اسناد و محاسبهی مالیات استفاده کنند. مقررات ممکن است تغییر کند و استفاده از یک نمونهی قدیمی بدون بررسی بهروز بودن آن ریسک دارد.
۳۰. فرهنگ واژگان کوتاه فاکتور طلا
عیار: نسبت یا درجهی خلوص طلا در آلیاژ. وزن کل: وزن همهی اجزای قطعه، اگر چنین تعریفی در فاکتور آمده باشد. وزن فلز: وزن بخشی که به فلز مورد نظر مربوط است و باید تعریف دقیق آن مشخص شود. نرخ مبنا: قیمتی که محاسبهی ارزش طلا از آن شروع میشود. اجرت ساخت: هزینهی ساخت و کار انجامشده روی مصنوع. سود فروشنده: مبلغ یا درصدی که طبق مبنای معامله بهعنوان سود ثبت شده است. حقالعمل: هزینهای که در بعضی معاملات و بر اساس شرایط مربوط مطرح میشود.
مالیات بر ارزش افزوده: مالیاتی که پایه و نرخ آن باید بر اساس قانون و زمان معامله تعیین شود. صورتحساب الکترونیکی: صورتحسابی که مطابق قواعد و زیرساختهای رسمی مربوط صادر میشود. قیمت نهایی: مبلغ کل پس از اعمال همهی اجزای مرتبط و تخفیفهای مورد توافق. مغایرت: تفاوت میان دو عدد یا دو مشخصه که باید دلیل آن بررسی شود. نرخ زمان معامله: نرخ مرتبط با زمان خرید یا فروش، نه لزوماً نرخ امروز.
دانستن این اصطلاحات کمک میکند هنگام خواندن فاکتور، عبارتها را با هم اشتباه نگیری. اگر فروشنده از اصطلاحی استفاده کرد که معنایش را نمیدانی، از او بخواه تعریف و مبنای عدد را توضیح دهد. لازم نیست خریدار همهی جزئیات فنی بازار را بداند؛ اما باید بتواند بفهمد مبلغی که پرداخت میکند از چه اجزایی ساخته شده است.
۳۱. منابع رسمی و مسیرهای مطالعهی بیشتر
برای مقررات مالیاتی، اطلاعیهها و دستورالعملهای مربوط به صورتحساب، از سازمان امور مالیاتی کشور شروع کن. برای راهنمایی صنفی در تهران، اطلاعیههای اتحادیهی فروشندگان و سازندگان طلا، جواهر، نقره و سکه تهران را بررسی کن؛ اگر معامله در شهر دیگری انجام شده، اتحادیهی محلی میتواند مرجع مرتبطتری باشد. برای متن قوانین، به نسخهی رسمی قانون و اصلاحیههای معتبر رجوع کن و تاریخ انتشار را بررسی کن.
منابع خبری اقتصادی میتوانند برای آگاهی از تغییرات و اطلاعیههای جدید مفید باشند، اما در اختلاف حقوقی یا مالیاتی باید متن قانون و مرجع رسمی را ملاک قرار دهی. یک خبر ممکن است خلاصهای از قانون باشد یا جزئیات و استثناهای مربوط به شرایط خاص را پوشش ندهد. پیش از تکیه بر یک عدد، بررسی کن خبر به کدام سال، نوع معامله و کدام جزء مالیات اشاره دارد.
برای ادامهی محاسبه در طلاجات، از محاسبهی قیمت طلای نو، محاسبهی فروش طلای دستدوم، محاسبهی معکوس اجرت، تبدیل عیار و مقایسهی روشهای خرید طلا استفاده کن. این لینکها برای کارهای متفاوت هستند؛ انتخاب ابزار درست باعث میشود اعداد را در زمینهی مناسب مقایسه کنی.
۳۲. جمعبندی نهایی برای تصمیم آگاهانه
بررسی فاکتور طلا از چند کار ساده تشکیل میشود: مشخصات کالا را بخوان، وزن و عیار را کنترل کن، نرخ و تاریخ معامله را مشخص کن، روش اجرت و سود را بفهم، پایهی مالیات را با مقررات جاری تطبیق بده، هزینهی سنگ را دوباره نشمار و در پایان جمع ردیفها را با مبلغ نهایی مقایسه کن. این روش برای خریدار تازهکار هم قابل اجراست و به ابزار تخصصی پیچیده نیاز ندارد؛ فقط به اطلاعات روشن و دقت در واحدها احتیاج دارد.
هرگاه اختلافی دیدی، آن را به پرسشی دقیق تبدیل کن و از فروشنده بخواه مبنای محاسبه را توضیح دهد. اگر مسئله حل نشد، مدارک را نگه دار و از مسیر رسمی مناسب راهنمایی بگیر. به خروجی یک ماشینحساب بهعنوان مدرک قطعی تخلف نگاه نکن، اما اختلاف بیتوضیح را نیز نادیده نگیر. هدف، خرید شفاف و تصمیم آگاهانه است.
در نهایت، از فاکتورچک بهعنوان کمکابزار استفاده کن، نه جایگزین قضاوت تخصصی. ورودیهای درست، تاریخ دقیق، منابع معتبر و نگهداری اسناد، کیفیت بررسی را بالا میبرند. قیمتها و مقررات ثابت نیستند؛ هر بار که برای معاملهای تازه از این راهنما استفاده میکنی، نرخ و مقررات جاری را دوباره بررسی کن.
۳۳. یک روش عملی برای کنترل فاکتور در کمتر از پنج دقیقه
اگر وقت کمی داری، بررسی را با ترتیب ثابت انجام بده. ابتدا مبلغ نهایی و واحد پول را پیدا کن؛ بعد شرح کالا، وزن و عیار را بخوان. سپس نرخ مبنا و تاریخ را مشخص کن. بعد از آن اجرت، سود، مالیات و هزینههای دیگر را بررسی کن و جمع ردیفها را خودت به دست بیاور. این ترتیب باعث میشود وقتت را صرف محاسبهی جزئیات نادرست نکنی؛ اگر وزن یا واحد پول اشتباه باشد، محاسبهی مالیات هم کمکی نمیکند.
در مرحلهی اول لازم نیست همهی محاسبات را ذهنی انجام دهی. یک یادداشت کوتاه با عنوان ردیف و مبلغ بساز و اعداد را از فاکتور کپی کن. در مرحلهی دوم واحد و مبنای هر عدد را بنویس. در مرحلهی سوم جمع را محاسبه کن و فقط اختلافهای مشخص را علامت بزن. در مرحلهی چهارم از فروشنده دربارهی مواردی سؤال کن که هنوز مبنا یا توضیح ندارند. این روش جلوی بحث دربارهی چند موضوع نامرتبط را میگیرد.
اگر فاکتور چند قلم دارد یا قطعه نگیندار است، پنج دقیقه ممکن است کافی نباشد؛ در این حالت، بررسی هر قلم بهصورت جداگانه امنتر است. زمان کوتاه نباید باعث شود اطلاعات مهم را حدس بزنی. اگر فروشنده برای توضیح یک ردیف نیاز به بررسی دارد، از او بخواه پیشفاکتور یا شرح محاسبه را بعداً در اختیار تو قرار دهد. هدف سرعت همراه با دقت است، نه سرعت به هر قیمت.
۳۴. چگونه جدول مقایسهی چند فروشگاه بسازیم؟
برای مقایسهی دو یا چند فروشگاه، یک جدول با ستونهای نوع کالا، وزن، عیار، نرخ مبنا، روش اجرت، اجرت ریالی، سود، مالیات، هزینهی سنگ، تخفیف و مبلغ نهایی تهیه کن. اگر فروشگاهی یک جزء را اعلام نمیکند، آن خانه را خالی بگذار و از روی حدس پر نکن. خالی بودن یک خانه نشان میدهد کدام سؤال هنوز بیپاسخ است؛ این بهتر از مقایسهای است که بر پایهی فرضهای پنهان ساخته شده باشد.
مطمئن شو مشخصات محصولها قابل مقایسهاند. یک زنجیر ساده با یک زنجیر دستساز پیچیده یا یک انگشتر دارای سنگ با انگشتر بدون سنگ، صرفاً بهخاطر وزن نزدیک، محصولات همسانی نیستند. اگر هدف فقط مقایسهی هزینهی خرید است، مبلغ نهایی را مقایسه کن؛ اگر هدف شناخت سهم هزینهی ساخت است، اجرت ریالی و روش آن را هم جدا بررسی کن. اگر هدف فروش مجدد است، هزینههایی را که احتمالاً بازیابی نمیشوند در تصمیم خود لحاظ کن.
هنگام ذخیرهی جدول، تاریخ دریافت قیمت و مدت اعتبار پیشفاکتور را یادداشت کن. قیمت طلا ممکن است سریع تغییر کند و پیشنهاد صبح با پیشنهاد چند روز بعد قابل مقایسه نباشد. همچنین هزینههای خدماتی یا تخفیفهای مشروط را در ستون یادداشت ثبت کن. در پایان، فروشگاهی را انتخاب کن که هم مشخصات و قیمت را شفاف ارائه میکند و هم شرایط تحویل و پیگیری روشن دارد؛ ارزانترین عدد بهتنهایی همهی کیفیت معامله را نشان نمیدهد.
۳۵. فاکتور و ضمانت؛ چه چیزهایی جدا از محاسبهاند؟
درستی جمع کل با کیفیت کالا یا وجود ضمانت یکی نیست. ممکن است فاکتور از نظر جمع اعداد درست باشد، اما دربارهی تعمیر، تغییر سایز، تعویض، شرایط مرجوعی یا اصالت سنگ پرسشهایی باقی بماند. برعکس، ممکن است فروشگاه خدمات مناسبی ارائه دهد اما در یک ردیف محاسباتی نیاز به توضیح داشته باشد. این موضوعها را جداگانه بررسی کن تا یک پاسخ مثبت یا منفی دربارهی قیمت را به همهی جنبههای معامله تعمیم ندهی.
اگر ضمانت یا خدمات پس از فروش برایت مهم است، شرایط آن را مکتوب دریافت کن: چه مواردی پوشش داده میشود، مدت آن چقدر است، آیا تغییر سایز هزینه دارد و برای استفاده از خدمات چه مدرکی لازم است. عبارت کلی «دارای ضمانت» ممکن است جزئیات مهمی را پنهان کند. همچنین ضمانت فروشنده را با گواهی اصالت یا ارزیابی تخصصی اشتباه نگیر؛ هرکدام کارکرد متفاوتی دارند.
در خرید کالای ظریف یا دارای نگین، دربارهی روش نگهداری و تعمیر نیز سؤال کن. قفل، لحیمکاری، چنگ نگین و اتصالات ممکن است در استفادهی روزمره اهمیت داشته باشند. این عوامل لزوماً در فرمول قیمت فاکتور دیده نمیشوند، اما بر رضایت از خرید اثر دارند. فاکتورچک روی اعداد متمرکز است؛ تصمیم نهایی باید مشخصات کالا و شرایط خدمات را هم در نظر بگیرد.
۳۶. چه زمانی بررسی تخصصی لازم است؟
اگر اختلاف فقط مربوط به جمع چند ردیف باشد، معمولاً میتوان ابتدا آن را با ماشینحساب و توضیح فروشنده بررسی کرد. اما اگر موضوع دربارهی عیار واقعی، وزن دقیق فلز، اصالت محصول، کیفیت یا ارزش سنگ، دستکاری احتمالی یا اختلاف حقوقی جدی است، محاسبهی ساده کافی نیست. در این موارد ممکن است نیاز به ارزیابی تخصصی یا مراجعه به مرجع رسمی وجود داشته باشد.
از دستکاری کالا یا انجام آزمایش خانگیای که ممکن است به قطعه آسیب بزند خودداری کن. اگر شک جدی به مشخصات فلز داری، دربارهی روش بررسی غیرمخرب و مرجع صلاحیتدار سؤال کن. برای سنگهای گرانقیمت، گزارش متخصص یا گواهی معتبر میتواند اطلاعاتی بدهد که از ظاهر یا عکس قابل تشخیص نیست. قبل از تحویل کالا به هر فرد یا مرکز، رسید تحویل و شرح وضعیت قطعه را ثبت کن.
اگر تصمیم به پیگیری رسمی گرفتی، از قبل مشخص کن دقیقاً چه چیزی را میخواهی ثابت کنی: اختلاف وزن، تفاوت عیار، محاسبهی مبلغ، عدم تطابق مشخصات یا مسئلهی دیگری. مدرک مناسب برای هر موضوع فرق میکند. مرتبکردن سؤال و مدارک باعث میشود هزینه و زمان رسیدگی کاهش یابد و مرجع مربوط بتواند مسئله را دقیقتر بررسی کند.
۳۷. الگوی یادداشت برای نگهداری نتیجهی بررسی
بعد از بررسی، نتیجه را در چند خط ثبت کن تا اگر چند روز بعد به موضوع برگشتی، مجبور نباشی همهچیز را از اول محاسبه کنی. یادداشت میتواند شامل تاریخ معامله، نوع کالا، وزن، عیار، نرخ مبنا و منبع آن، مبلغ اجرت، سود، مالیات، هزینههای دیگر، جمع فاکتور و جمع محاسبهشدهی خودت باشد. در انتها یک جمله اضافه کن که اختلاف احتمالی هنوز توضیح داده نشده یا فروشنده آن را توضیح داده است. این جمله کمک میکند یادداشت خام با نتیجهی نهایی اشتباه نشود.
اگر فروشنده توضیحی ارائه کرد، آن را با عبارت «توضیح فروشنده» ثبت کن و از تبدیل آن به واقعیت قطعی بدون مدرک خودداری کن. اگر فاکتور اصلاح شد، شماره یا تاریخ نسخهی اصلاحشده را بنویس و نسخهی اولیه را هم نگه دار. اگر از مرجع رسمی راهنمایی گرفتی، تاریخ مراجعه و نام مرجع را ثبت کن. این سابقه بهخصوص برای خریدهای گرانقیمت یا زمانی که چند فاکتور را مقایسه میکنی مفید است.
در پایان، اطلاعات حساس مانند شمارهی کامل کارت بانکی، شمارهی ملی یا نشانی خصوصی را در یادداشتهای غیرضروری کپی نکن. اگر لازم شد مدارک را برای بررسی ارسال کنی، از مسیر امن استفاده کن و فقط اطلاعات لازم را به اشتراک بگذار. نظم در نگهداری مدارک باید هم به شفافیت کمک کند و هم حریم خصوصی تو و دیگران را حفظ کند.
۳۸. تصمیم نهایی را بر اساس تصویر کامل بگیر
پس از بررسی عددها، یک بار دیگر به هدف خریدت برگرد. اگر محصول را برای استفادهی روزانه میخواهی، راحتی، دوام، کیفیت ساخت و خدمات ممکن است بهاندازهی چند درصد تفاوت قیمت اهمیت داشته باشند. اگر محصول را بیشتر بهعنوان دارایی میخری، سهم ارزش فلز از مبلغ کل، هزینهی ساخت و شرایط فروش مجدد را با دقت بیشتری بررسی کن. هیچیک از این هدفها ذاتاً درست یا غلط نیست؛ مهم این است که هزینهها با اولویت تو هماهنگ باشند.
برای تصمیم نهایی، حداقل سه مورد را کنار هم بگذار: مبلغ نهایی و اجزای آن، شفافیت فروشنده در توضیح محاسبات، و مشخصات و خدمات محصول. اگر قیمت قابل توضیح است و مدارک کافی دریافت میکنی، میتوانی با آگاهی بیشتری تصمیم بگیری. اگر اطلاعات مهم ناقص است، سؤال بپرس یا گزینهی دیگری را مقایسه کن. هدف این نیست که هر معامله را پیچیده کنیم؛ هدف این است که پیش از پرداخت مبلغ قابل توجه، ابهامهای مهم را کم کنیم.
فاکتورچک برای همین کار ساخته شده است: تبدیل مبلغ نهایی به اجزای قابل بررسی و کمک به طرح پرسشهای بهتر. عدد خروجی را در کنار فاکتور و مدارک واقعی ببین، نه بهجای آنها. اگر همهی ورودیها دقیق باشند، محاسبهی مستقل میتواند اطمینان بیشتری بدهد؛ اگر دادهها ناقص باشند، نتیجه باید با احتیاط خوانده شود. با این رویکرد، هم از نتیجهگیری شتابزده جلوگیری میکنی و هم اختلافهای واقعی را راحتتر پیگیری خواهی کرد.
۳۹. نسخهی کوتاه برای یادآوری هنگام خرید
قبل از پرداخت، یک بار از خودت بپرس: آیا میدانم برای چه چیزی پول میدهم؟ اگر جواب فقط «یک قطعه طلا با این قیمت» است، هنوز میتوانی اطلاعات بیشتری بخواهی. وزن، عیار، نرخ مبنا، اجرت، سود، مالیات و متعلقات را جداگانه بشناس؛ جمع آنها را کنترل کن و نسخهی فاکتور را نگه دار. این چند دقیقه بررسی، جای ضمانت سود یا تشخیص اصالت را نمیگیرد، اما احتمال خطاهای ساده را کاهش میدهد و گفتوگو با فروشنده را روشنتر میکند.
در صورت ابهام دربارهی یک اصطلاح، تعریف آن را از فروشنده بخواه و همان تعریف را کنار عدد ثبت کن؛ فرض کردن معنای یک عبارت میتواند کل محاسبه را منحرف کند.
سؤالات متداول
فاکتورچک طلا دقیقاً چه چیزی را بررسی میکند؟
عددهای واردشده را با یک الگوی محاسباتی رایج مقایسه میکند و اختلاف احتمالی بین ردیفها و جمع کل را نشان میدهد. این ابزار اصالت کالا یا تخلف فروشنده را تشخیص نمیدهد.
آیا اختلاف خروجی ابزار یعنی فروشنده تخلف کرده است؟
خیر. ابتدا نرخ زمان معامله، وزن، عیار، واحد پول، مبنای اجرت، هزینهی سنگ و نحوهی گرد کردن را بررسی کنید و از فروشنده توضیح بخواهید.
مالیات طلا در سال ۱۴۰۵ چگونه محاسبه میشود؟
بر اساس مقررات منتشرشده برای سال ۱۴۰۵، نرخ ۱۰ درصد برای اجرت ساخت، سود فروشنده و حقالعمل مشمول اعلام شده و اصل طلا معاف است. پیش از اقدام، مقررات و اطلاعیهی رسمی جاری را بررسی کنید.
آیا مالیات باید روی ارزش طلای خام محاسبه شود؟
طبق مادهی ۲۶ قانون مالیات بر ارزش افزوده، اصل طلا، جواهر و پلاتین بهکاررفته در مصنوعات از مالیات و عوارض ارزش افزوده معاف است؛ اجزای مشمول را با مقررات معتبر تاریخ معامله تطبیق دهید.
برای بررسی فاکتور قدیمی از نرخ امروز استفاده کنم؟
بهتر است نرخ مستند زمان معامله را وارد کنید. نرخ امروز فقط مقایسهای تقریبی میدهد و بهتنهایی درستی فاکتور گذشته را مشخص نمیکند.
اجرت ساخت باید درصدی باشد یا گرمی؟
روش اجرت میتواند متفاوت باشد. مبنای محاسبه را از فروشنده بپرسید و مبلغ کل اجرت را با فاکتور تطبیق دهید؛ درصد بدون مشخص بودن پایه کافی نیست.
اگر طلا نگین داشته باشد چه کنم؟
بپرسید وزن درجشده شامل نگین است یا فقط فلز طلا و هزینهی سنگ جداگانه محاسبه شده یا خیر. ابزار ارزش سنگ را کارشناسی نمیکند.
چرا جمع ردیفها با مبلغ نهایی فرق دارد؟
واحد پول، ردیف جاافتاده، دوبارهشماری، تخفیف، هزینهی جانبی یا گرد کردن میتواند علت باشد. ردیفها را جداگانه جمع بزنید و از فروشنده توضیح بخواهید.
آیا رسید کارتخوان جای فاکتور را میگیرد؟
رسید پرداخت معمولاً مشخصات کامل کالا و اجزای قیمت را نشان نمیدهد. فاکتور و مدارک معامله را مطابق مقررات جاری دریافت و نگهداری کنید.
از کجا مقررات مالیاتی و صنفی را بررسی کنم؟
از سازمان امور مالیاتی کشور به نشانی intamedia.ir و اتحادیهی مرتبط با محل معامله، از جمله estjt.ir برای تهران، استفاده کنید.
ابزارهای دیگه
محاسبه قیمت طلای نو
قیمت نهایی طلای نو را با وزن، نرخ روز طلای ۱۸ عیار، عیار، اجرت ساخت، سود فروشنده و مالیات بر…
⚖️فروش طلای کهنه
ببین طلای کهنهت الان چند میارزه: وزن × نرخ روز × (عیار ÷ ۷۵۰)، با در نظر گرفتن کسر یا افت …
🧭مقایسهی روشهای خریدتازه
با بودجهت ببین هر روش خرید (زیورآلات، آبشده، سکه تمام، نیم، ربع، گرمی) چند گرم طلای خالص به…
🔁مظنه ↔ گرم
مظنه (قیمت مثقال آبشده) رو به قیمت هر گرم طلای ۱۸ عیار تبدیل کن و برعکس، با ضریب عرف بازار ۴…
📚 بیشتر بخوانید
راهنماهای مرتبط با همین صفحه
فرمول محاسبه قیمت طلای نو با مثال واقعینما؛ ارزش طلا، اجرت ساخت، سود فروشنده و مالیات سال ۱۴۰۵ را جداگانه حساب کنید.
آموزش محاسبه قیمت نهایی طلای نو در ایران با فرمول ارزش طلای خام، اجرت ساخت، سود فروشنده و مالیات ۱۰ درصدی سال ۱۴۰۵؛ ه…
۱۱ دقیقه مطالعه
✨تمیزکاری ایمن طلا در خانه
روشهای کمخطر تمیز کردن طلا در خانه، وسایل مناسب، اشتباههای رایج و مواردی که بهتر است به طلاساز بسپارید؛ مخصوص طلاه…
۳ دقیقه مطالعه
✅چکلیست کاربردی خرید طلا
چکلیست خرید طلا برای بررسی عیار، وزن، اجرت، سود، مالیات، فاکتور و اصالت فروشنده؛ مناسب خرید انگشتر، زنجیر، دستبند و …
۵ دقیقه مطالعه